
Autor: Mario Miguel Vergara Silva
US GAAP - Manual de normas contables americanas
Edición: Julio 2025
/Área: Contable
/SKU: 004447
/Formato: Tapa dura

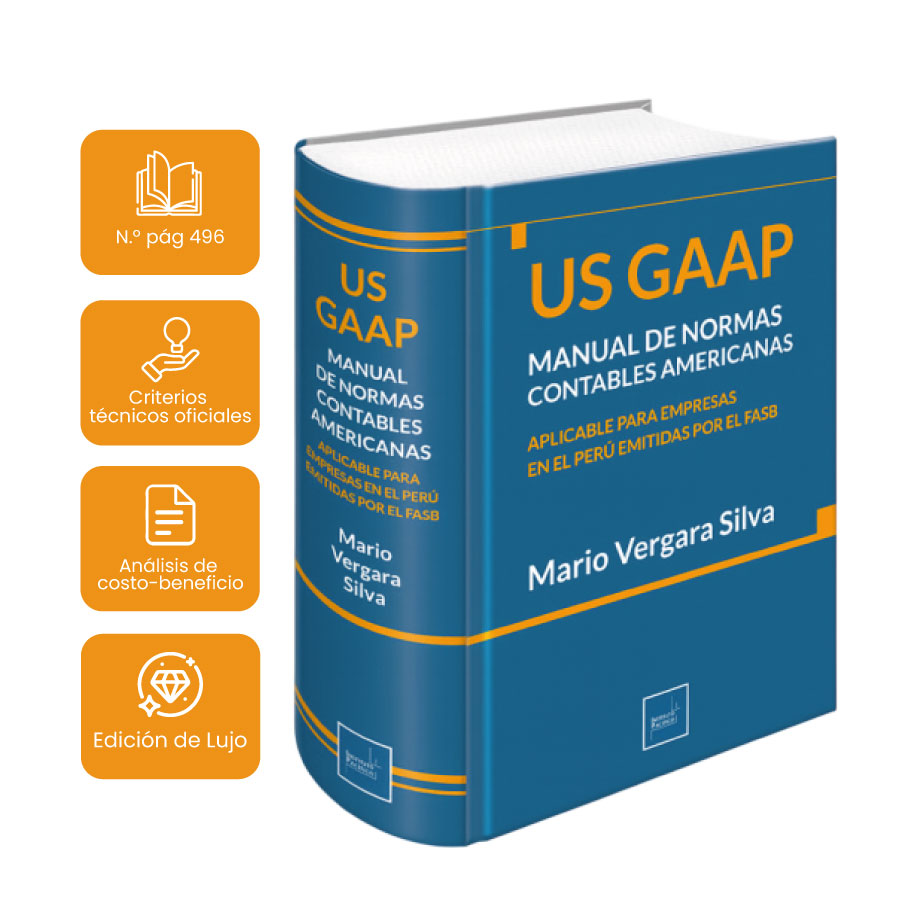
Autor: Mario Miguel Vergara Silva
US GAAP - Manual de normas contables americanas
Edición: Julio 2025
/Área: Contable
/SKU: 004447
/Formato: Tapa dura
Recíbelo en 24/48 horas
En esta obra se presenta el manual completo que reúne y explica las Normas Contables Americanas (US GAAP) del FASB, adaptadas al contexto peruano. Presenta conceptos, reglas y criterios para elaborar y analizar información financiera con precisión. Es una guía práctica y clara, ideal para profesionales y empresas que operan en entornos internacionales, asegurando cumplimiento, transparencia y calidad en sus reportes
Este libro está dirigido a todos los profesionales contables y financieros a fin de que puedan aplicar los criterios establecidos por las Normas Contables Americanas Codificación ASC (US GAAP) emitidas por el FASB en caso de que cierto tipo de operaciones de algún negocio, industria o segmento económico no se encuentre regulado por alguna NIC/NIIF emitida por la Fundación IFRS (IASB), o por costo/beneficio, sea más práctico aplicar algún tratamiento USGAAP.
La adopción de las Normas Internacionales de Información Financiera (NIC/NIIF), que incluyen las NIIF para las Pymes, de ser el caso, es de uso obligatorio en nuestro país para la elaboración de los Estados Financieros de todas las empresas constituidas bajo la Ley General de Sociedades, sin excepción. Su objetivo principal es obtener importantes beneficios para las compañías, de tal manera que los Estados Financieros se constituyan como una de las más importantes herramientas para la gestión y control de empresas y así se haga posible una adecuada toma de decisiones para la continuidad y crecimiento de los negocios.
Capítulo I
Antecedentes y aplicación de los US GAAP en el Perú
1. Orígenes de los Principios de Contabilidad Generalmente Aceptados (PCGA)
2. Instituto Americano de Contadores Públicos Certificados (American Institute of Certified Public Accountants, AICPA)
2.1. Boletines de Investigación Contable (Accounting Research Bulletins, ARB)
2.2. Estudios de Investigación Contable (Accounting Research Studies, ARS)
2.3. Opiniones de la Junta de Normas de Contabilidad (Accounting Principles Board, APB)
2.4. El AICPA y la Junta de Normas de Contabilidad Financiera (Financial Accounting Standards Board, FASB)
2.5. El FASB
2.6. Cambio en la codificación de US GAAP: de SFAS a ASC
3. Consejo de Normas Internacionales de Contabilidad (International Accounting Standards Board, IASB)
3.1. La creación del IASB
3.2. ¿Cuáles son los PCGA en nuestro país y en los demás países que apliquen las normas emitidas por el IASB (NIC/NIIF)?
Capítulo II
Declaraciones sobre Normas de Contabilidad Financiera (SFAS), emitidas por el FASB (vigentes hasta el 2009)
1. Introducción
2. Cuadro resumen de las Declaraciones (SFAS) del FASB
Capítulo III
Codificación de Normas de Contabilidad (ASC), emitidas por el FASB (vigentes a partir del 15-09-2009)
I. Principios generales
1. ASC 105 Principios Contables Generalmente Aceptados
1.1. Perspectivas y problemas
1.2. Conceptos, normas y ejemplos
II. Presentación
1. ASC 205 Presentación de Estados Financieros
1.1. Conceptos, normas y ejemplos
2. ASC 210 Balance General
2.1. Perspectiva y problemas
2.2. Conceptos, normas y ejemplos
3. ASC 215 Declaración del Patrimonio de los Accionistas
3.1. Perspectiva y problemas
4. ASC 220 Resultado Integral
4.1. Perspectiva y problemas
4.2. Conceptos, normas y ejemplos
4.3. ASU 2024-03 Estado de Resultados-Información sobre el Resultado Integral-Información sobre la Desagregación de Gastos (Subtema 220-40)
5. ASC 225 Estado de Resultados
5.1. Perspectiva y problemas
5.2. Conceptos, normas y ejemplos
6. ASC 230 Estado de Flujos de Efectivo
6.1. Perspectiva y problemas
6.2. Conceptos, normas y ejemplos
6.3. Otros requerimientos
7. ASC 235 Notas a los Estados Financieros
7.1. Perspectivas y cuestiones
7.2. Conceptos, reglas y ejemplos
8. ASC 250 Cambios Contables y Corrección de Errores
8.1. Perspectivas y cuestiones
8.2. Conceptos, reglas y ejemplos
8.3. Información de cambios prospectivos en los PCGA
9. ASC 255 Cambio de Precios
9.1. Perspectivas y cuestiones
10. ASC 260 Ganancias por Acción
10.1. Perspectivas y cuestiones
10.2. Conceptos, reglas y ejemplos
10.3. ASU 2021-04 Ganancias por Acción (Tema 260), Deuda-Modificaciones y Extinciones (Subtema 470-50), Compensación-Compensación en Acciones (Tema 718) y Derivados y Cobertura-Contratos en el Patrimonio Propio (Subtema 815-40): Contabilización del Emisor para Determinadas Modificaciones o Canjes de Opciones de Compra Emitidas Independientes Clasificadas como Patrimonio (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
11. ASC 270 Informes Financieros Intermedios
11.1. Perspectivas y problemas
11.2. Conceptos, reglas y ejemplos.
12. ASC 272 Empresas de Responsabilidad Limitada
12.1. Presentación de informes por empresas de responsabilidad limitada
13. ASC 274 Estados Financieros Personales
13.1. Perspectivas y problemas
14. ASC 275 Riesgos e Incertidumbres
14.1. Perspectivas y problemas
14.2. Conceptos, reglas y ejemplos
15. ASC 280 Informes por Segmentos
15.1. Perspectivas y problemas
15.2. Conceptos, reglas y ejemplos
15.3. Cuestiones de medición
III. Activos.
1. ASC 305 Efectivo y Equivalentes de Efectivo
1.1. Perspectivas y problemas
1.2. Conceptos, reglas y ejemplos
2. ASC 310 Cuentas por Cobrar
2.1. Perspectivas y problemas
2.2. Provisión de valoración para importes incobrables
2.3. Deterioro de préstamos y cuentas por cobrar
3. ASC 320 Inversiones-Valores Representativos de Deuda y Valores de Renta Variable
3.1. Perspectivas y problemas
3.2. Conceptos, reglas y ejemplos
4. ASC 321 Inversiones-Acciones de Capital
4.1. Excepciones al alcance
4.2. Conceptos, reglas y ejemplos
4.3. ASU 2020-01 Inversiones-Valores de capital (Tema 321), Inversiones-Método de participación y negocios conjuntos (Tema 323) y Derivados y cobertura (Tema 815): Aclaración de las interacciones entre los Temas 321, 323 y 815 (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
5. ASC 323 Inversiones-Método de Participación en el Capital-Joint Venture
5.1. Descripción general
5.2. Conceptos, reglas y ejemplos
5.3. ASU 2020-01 Inversiones-Valores de capital (Tema 321), Inversiones-Método de participación y negocios conjuntos (Tema 323) y Derivados y cobertura (Tema 815): Aclaración de las interacciones entre los Temas 321, 323 y 815 (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
5.4. ASU 2023-02 Inversiones-Método de Participación y Negocios Conjuntos (Tema 323): Contabilización de Inversiones en Estructuras de Créditos Fiscales mediante el Método de Amortización Proporcional (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
6. ASC 325 Inversiones-Otros
7. ASC 330 Inventario
7.1. Perspectiva y problemas
7.2. Conceptos, reglas y ejemplos
8. ASC 340 Otros Activos y Gastos Diferidos
8.1. Conceptos, reglas y ejemplos
9. ASC 350 Intangibles-Fondo de Comercio y Otros
9.1. Conceptos, reglas y ejemplos
9.2. ASU 2021-03 Intangibles-Fondo de Comercio y Otros (Tema 350): Alternativa Contable para la Evaluación de Eventos Desencadenantes
10. ASC 360 Propiedad, Planta y Equipo
10.1. Perspectiva y problemas
10.2. Propiedad, planta y equipo
10.3. Métodos de depreciación
10.4. Activos fijos como mantenidos para la venta
10.5. Medir la ganancia o pérdida esperada de la venta
IV. Pasivo
1. ASC 405 Pasivo
1.1. Visión de conjunto
2. ASC 410 Obligaciones Relativas a la Jubilación y el Medioambiente
2.1. Conceptos, normas y ejemplos
3. ASC 420 obligaciones de Costos de Cese o Salida
3.1. Indemnizaciones laborales
4. ASC 440 Compromisos
4.1. Los contratos de compromisos de compra
5. ASC 450 Contingencias
5.1. Aspecto general
5.2. Contingencias de pérdidas
5.3. Ganancias contingentes
6. ASC 460 Garantías
6.1. Obligaciones
6.2. Reconocimiento y medición
6.3. Las garantías del producto
7. ASC 470 Deuda
7.1. Aspecto general
7.2. La deuda convertible y otras opciones
7.3. Valores convertibles de conversión beneficiosa o contingente
7.4. Préstamos hipotecarios
7.5. ASU 2020-06 Deuda-Deuda con Conversión y Otras Opciones (Subtema 470-20) y Derivados y Cobertura-Contratos en el Patrimonio Propio (Subtema 815-40): Contabilización de Instrumentos Convertibles y Contratos en el Patrimonio Propio
7.6. ASU 2021-04 Ganancias por Acción (Tema 260), Deuda-Modificaciones y extinciones (Subtema 470-50), Compensación-Compensación en Acciones (Tema 718) y Derivados y Cobertura-Contratos en el Patrimonio Propio (Subtema 815-40): Contabilización del Emisor para Determinadas Modificaciones o Canjes de Opciones de Compra Emitidas Independientes Clasificadas como Patrimonio (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
7.7. ASU 2024-04 Deuda con Conversión y Otras Opciones (Subtema 470-20): Conversiones Inducidas de Instrumentos de Deuda Convertibles
8. ASC 480 Distinguir los Pasivos del Patrimonio
8.1. Aplicación
8.2. Las mediciones iniciales y posteriores
8.3. Acciones obligatoriamente rescatables e instrumentos similares
8.4. Obligaciones de recompra de acciones
V. Patrimonio
1. ASC 505 Patrimonio
1.1. Acciones suscritas
1.2. Capital adicional pagado
1.3. Capital donado
1.4. Dividendos
1.5. Acciones propias recompradas
1.6. Otras emisiones de capital desembolsado
1.7. Pagos basados en acciones a los no empleados
VI. Ganancia
1. ASC 605 Reconocimiento de Ingresos
1.1. Principios generales
1.2. Contratos a largo plazo de construcción (subtema ASC 605-35)
1.3. Costos incurridos
1.4. Los ingresos de servicios (subtemas ASC 605-20 y 45)
1.5. Ventas cuando el cobro es incierto
1.6. Reconocimiento de ingresos cuando existe el derecho de retorno (subtema ASC 605-15)
2. ASC 606 Ingresos de Contratos con Clientes
2.1. Visión de conjunto
2.2. Otros asuntos
2.3. Garantías
2.4. Modificaciones del contrato
2.5. ASU 2019-08 Compensación en Acciones (Tema 718) e Ingresos por contratos con clientes (Tema 606): Mejoras en la Codificación-Contraprestación Basada en Acciones a Pagar a un Cliente
3. ASC 610 Otros Ingresos
3.1. Reconocimiento, medición y presentación
VII. Gastos
1. ASC 705 Costo de Ventas y Servicios
1.1. Contabilidad de las contraprestaciones recibidas de un proveedor
2. ASC 710 Compensación General
2.1. Ausencias compensadas
2.2. Los pagos de bonificación
3. ASC 712 Compensación-Beneficios Posteriores al Empleo sin Retiro
4. ASC 715 Beneficios de Compensación por Retiro
4.1. Costo neto periódico de pensiones
4.2. Exposición
4.3. Obligación o pérdida por beneficios proyectados
5. ASC 718 Compensación Basada en Acciones
5.1. Contabilización de pagos basados en acciones
5.2. Reconocimiento de la compensación
5.3. Bonificaciones que clasifican como pasivos
5.4. Contabilización de los derechos de revalorización de acciones
5.5. ASU 2021-04 Ganancias por Acción (Tema 260), Deuda-Modificaciones y Extinciones (Subtema 470-50), Compensación-Compensación en Acciones (Tema 718) y Derivados y Cobertura-Contratos en el Patrimonio Propio (Subtema 815-40): Contabilización del Emisor para Determinadas Modificaciones o Canjes de Opciones de Compra Emitidas Independientes Clasificadas como Patrimonio (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
5.6. ASU 2021-07 Compensación-Compensación en Acciones (Tema 718): Determinación del Precio Actual de Acciones Subyacentes
6. ASC 720 Otros Gastos
6.1. Costos de seguros
6.2. Costos de publicidad
7. ASC 730 Investigación y Desarrollo
7.1. General
7.2. Acuerdos de investigación y desarrollo
8. ASC 740 Impuestos sobre la Renta
8.1. Perspectiva y problemas
8.2. Conceptos, normas y ejemplos
8.3. Medición de activos y pasivos del impuesto sobre la renta
8.4. Contabilidad de la incertidumbre en impuesto a las ganancias
8.5. Clasificación en el Estado de Situación Financiera
VIII. Transacciones amplias
1. ASC 805 Combinaciones de Negocios
1.1. Contabilización de las combinaciones de negocios bajo el método de adquisición
1.2. Adquisiciones inversas
1.3. ASU 2021-08 Combinaciones de Negocios (Tema 805): Contabilización de Activos y Pasivos Derivados de Contratos con Clientes
1.4. ASU 2023-05 Combinaciones de Negocios-Formación de Negocios Conjuntos (Subtema 805-60): Reconocimiento y Medición Inicial
2. ASC 808 Acuerdos de Colaboración
2.1. Modalidades de colaboración: presentación
3. ASC 810 Consolidación
3.1. Modelos de consolidación: introducción y antecedentes
3.2. Pasos que seguir para determinar qué modelo de consolidación se aplica a una empresa
3.3. Resumen de la exposición del modelo VIE
3.4. Medición
3.5. Otras condiciones de arrendamiento y disposiciones
3.6. Control de asociaciones y empresas similares
3.7. Derechos de lanzamiento.
4. ASC 815 Derivados y Cobertura
4.1. Derivados y operaciones de cobertura en general
4.2. Cobertura general
4.3. ASU 2020-01 Inversiones-Valores de capital (Tema 321), Inversiones-Método de Participación y Negocios Conjuntos (Tema 323) y Derivados y Cobertura (Tema 815): Aclaración de las Interacciones entre los Temas 321, 323 y 815 (Consenso del Grupo de Trabajo sobre Asuntos Emergentes)
4.4. ASU 2020-06 Deuda-Deuda con Conversión y Otras Opciones (Subtema 470-20) y Derivados y Cobertura-Contratos en el Patrimonio Propio (Subtema 815-40): Contabilización de Instrumentos Convertibles y Contratos en el Patrimonio Propio
4.5. ASU 2022-01 Derivados y Cobertura (Tema 815): Cobertura del Valor Razonable-Método de Capas de la Cartera
5. ASC 820 Medición del Valor Razonable
5.1. Mediciones
5.2. Pasivos con mejoras de crédito de terceros
5.3. Consideraciones de medición
5.4. ASU 2022-03: Medición del Valor Razonable (Tema 820): Medición del Valor Razonable de los Valores de Renta Variable Sujetos a Restricciones Contractuales de Venta
6. ASC 825 Instrumentos Financieros
6.1. Conceptos, normas y ejemplos
7. ASC 830 Transacciones en Moneda Extranjera
7.1. Conversión de monedas extranjeras en los Estados Financieros
7.2. Conversión de transacciones en moneda extranjera
7.3. Las transacciones entre compañías y eliminación de beneficios entre empresas.
8. ASC 835 Intereses
8.1. Ámbito de aplicación y alcance de excepciones
8.2. Conceptos, normas y ejemplos
8.3. Resumen de los requisitos de capitalización de intereses
9. ASC 840 Arrendamientos
9.1. Arrendamiento o venta: la interacción entre la contabilidad de arrendamiento y la contabilidad de reconocimiento de ingresos
9.2. Guía de interpretación
9.3. Aplicabilidad a los activos existentes del arrendador
9.4. Otros asuntos del arrendamiento
9.5. Contabilidad del arrendatario
9.6. Contabilidad del arrendador
10. ASC 842 Arrendamientos (modifica a la ASC 840)
10.1. Cambios significativos con respecto a los PCGA vigentes en EE. UU
10.2. ASU 2023-01 Arrendamientos (Tema 842): Acuerdos de Control Común
10.3. ASU 2021-05 Arrendamientos (Tema 842): Arrendadores-Ciertos Arrendamientos con Pagos Variables
10.4. ASU 2021-09: Arrendamientos (Tema 842): Tasa de Descuento para Arrendatarios que No Cotizan en Bolsa
11. ASC 845 Transacciones No Monetarias
11.1. Visión de conjunto
11.2. Conceptos, normas y ejemplos
12. ASC 850 Informaciones de Partes Vinculadas
13. ASC 852 Reorganizaciones
13.1. Quiebras y reorganizaciones empresariales
14. ASC 853 Acuerdos de Concesiones de Servicios
14.1. Perspectiva y problemas
14.2. Conceptos, normas y ejemplos
15. ASC 855 Hechos Posteriores
15.1. Conceptos, normas y ejemplos
16. ASC 860 Transferencias y Servicios
16.1. Conceptos, normas y ejemplos
16.2. Las transferencias de activos financieros con la ASC 860
16.3. Componentes de los activos financieros
16.4. La medición de los activos y pasivos después de la finalización de una transferencia
IX. Industria
1. ASC 905 Agricultura
1.1. Crianza de animales
1.2. Animales en venta
1.3. Productos múltiples
2. ASC 908 Aerolíneas
3. ASC 910 Contratistas-Construcción
3.1. Contratos de construcción a largo plazo
3.2. Método de porcentaje de finalización
3.3. Método de contrato terminado
4. ASC 912 Contratistas-Gobierno Federal
4.1. Renegociación
5. ASC 920 Entretenimiento-Emisoras
5.1. Contabilización de los acuerdos de licencia
5.2. Amortización de costos capitalizados
5.3. La contabilización de los acuerdos de afiliados
5.4. Contabilización de las operaciones de intercambio
5.5. Información
6. ASC 922 Entretenimiento-Televisión por Cable
6.1. Contabilidad durante el periodo de premadurez
7. ASC 924 Entretenimiento-Casinos
8. ASC 926 Entretenimiento-Películas
8.1. Reconocimiento de ingresos
8.2. Componentes de costos y gastos
8.3. Costos y gastos: amortización de los costos de la película y acumulación de los costos de participación
9. ASC 928 Entretenimiento-Música
9.1. Contabilidad por licenciadores
9.2. Contabilidad por licenciatarios
10. ASC 932 Actividades Extractivas-Petróleo y Gas
11. ASC 942 Servicios Financieros-Depósitos y Préstamos
11.1. Método de adquisición
11.2. Eliminación de la contabilidad del fondo de comercio (goodwill) asociado con fusiones de bancos de ahorro
11.3. Reservas para deudas incobrables
11.4. Servicio de activos y pasivos
12. ASC 944 Servicios Financieros-Seguros
12.1. Perspectiva y problemas
12.2. Otros asuntos
13. ASC 946 Servicios Financieros-Sociedades de Inversión
13.1. Perspectiva y problemas.
13.2. Conceptos, normas y ejemplos
13.3. Políticas de contabilidad
14. ASC 948 Servicios Financieros-Banca Hipotecaria
14.1. Conceptos, normas y ejemplos
15. ASC 950 Servicios Financieros-Registros de Títulos de Inmuebles
15.1. Costo de adquisición
15.2. Costos de operación
16. ASC 952 Franquiciadores
16.1. Las ventas de franquicias
16.2. Venta de franquicias de terrenos
16.3. Otras relaciones
16.4. Franquicias continuas y otros cargos
16.5. Costos
16.6. Las franquicias recobradas
17. ASC 958 Entidades sin Fines de Lucro
17.1. La empresa que informa
17.2. Declaración de ingresos
17.3. Reporte de gastos
17.4. Transferencias recibidas como fiduciario o intermediario
17.5. Colecciones
17.6. Acuerdos de intereses divididos
17.7. ASU 2019-06 Intangibles-Fondo de Comercio y Otros (Tema 350), Combinaciones de Negocios (Tema 805) y Entidades sin Fines de Lucro (Tema 958): Extensión de las Alternativas Contables de Sociedad Privada para el Fondo de Comercio y Ciertos Activos Intangibles Identificables a las Entidades sin Fines de Lucro
18. ASC 96X Contabilidad de Planes de Pensiones (960, 962 y 965)
18.1. Estado de Activos Netos Disponibles para los Beneficios
18.2. Estado de Cambios en los Activos Netos Disponibles para los Beneficios
18.3. Los riesgos e incertidumbres
18.4. Planes de beneficios definidos
18.5. Planes de aportación definida
19. ASC 970 Bienes Raíces-General
19.1. Los costos de preadquisición
19.2. Impuestos y seguros
19.3. Los costos del proyecto
19.4. Operaciones incidentales
19.5. Asignación de los costos
19.6. Costos de venta
19.7. Deterioro y recuperabilidad
20. ASC 976 Bienes Inmuebles-Terrenos al por Menor
20.1. Ventas de bienes raíces que no son ventas de terrenos al por menor
20.2. Métodos de contabilización de las ventas de bienes inmuebles distintos de las ventas de terrenos al por menor
20.3. Reconocimiento de beneficios en las ventas de terrenos al por menor
21. ASC 978 Bienes Inmuebles-Actividades de Tiempo Compartido
22. ASC 980 Operaciones Reguladas
22.1. Reconocimiento de activos
22.2. Reconocimiento de pasivos
22.3. Abandono
22.4. Contabilización de los pasivos relacionados con las obligaciones para con el retiro de activos fijos
22.5. Contabilidad para el deterioro de activos.
22.6. Contabilización de desregulación y costos de transición
23. ASC 985 Software
23.1. Los costos de software desarrollado internamente para venta o alquiler
23.2. Software: reconocimiento de ingresos
23.3. Reglas de operación establecidas por las ASC 605 y 985
Capítulo IV
Principios Contables Generalmente Aceptados Americanos (US GAAP), emitidas por el FASB, aplicables para empresas peruanas
1. US GAAP aplicables para empresas peruanas Bibliografía
Edición : 2025
Formato : 24 x 17 cm
Encolado : hot melt
Cosido : hilo vegetal
Papel : bond 75 g
Carátula : tapa dura lomo redondo
N.º pág. : 496