
Autor: Pascual Ayala Zavala
PCGE 2026 - Plan contable general empresarial
Análisis y dinámica contable por subcuentas concordado con las NIIF - Incluye los requerimientos de la NIIF 18
Edición: Octubre 2026
/Área: Contable
/SKU: 004718
/Formato: Tapa dura
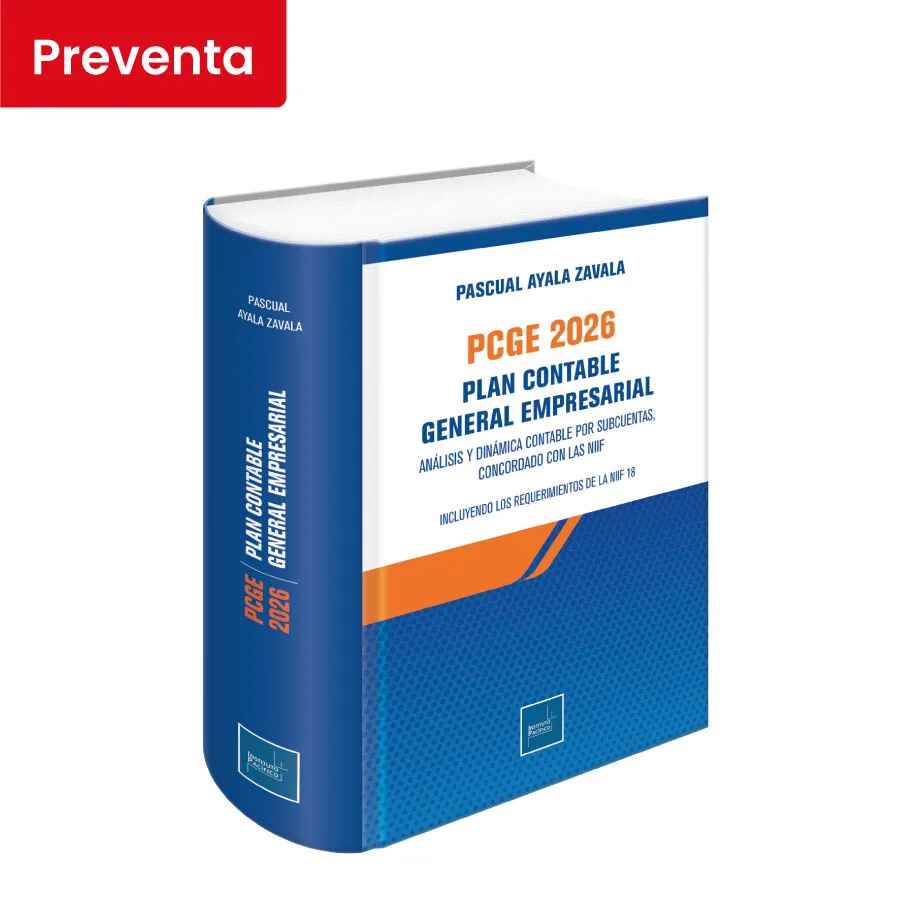
Autor: Pascual Ayala Zavala
PCGE 2026 - Plan contable general empresarial
Análisis y dinámica contable por subcuentas concordado con las NIIF - Incluye los requerimientos de la NIIF 18
Recíbelo en 24/48 horas
Esta obra facilita la adopción anticipada de los estándares internacionales requeridos para el año 2028, reduciendo riesgos legales a través de una adecuada adaptación técnica a las NIIF 15, 9 y 18. Asimismo, mejorarás tus procesos financieros al entender la dinámica de las subcuentas, dominando los motivos específicos de cargo, abono y sus respectivas contrapartidas estructurales. Convertirás la complejidad de las normativas contables internacionales en un registro eficiente y sin errores que aumentará de manera inmediata tu competitividad profesional y tu precisión analítica.
En setiembre del presente año el Consejo Normativo de Contabilidad aprobó la Resolución N.° 002-2026-EF/30, mediante la cual se oficializó el Plan Contable General Empresarial (PCGE 2026) para su uso en el sector privado. Su vigencia obligatoria ha sido fijada para el ejercicio 2028 y contempla la posibilidad de una aplicación anticipada u optativa.
Las causas fundamentales que motivaron esta actualización responden a la alineación y homogenización con los más recientes estándares contables emitidos por el International Accounting Standards Board (IASB), destacando de manera especial la incorporación de los criterios de la NIIF 15 (Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes), los ajustes en la NIIF 9 (Instrumentos Financieros) y la preparación estructural anticipada frente a la NIIF 18 (Presentación e Información a Revelar en los Estados Financieros).
El nuevo marco contable incorpora importantes adecuaciones técnicas —como la alineación a las NIIF 15, 9 y 18, y la simplificación de subcuentas—, cuya correcta implementación se detalla garantiza un registro eficaz. Por ello, este texto incluye la dinámica contable detallada a nivel de subcuentas, precisando los motivos específicos de cargo y abono, así como sus respectivas contrapartidas bajo la estructura de asientos en el Libro Diario.