
Autor: Ronal Hancco Lloclle
Lecciones de derecho penal económico y de la empresa
Edición: Agosto 2025
/Área: Penal
/SKU: 004479
/Formato: Tapa dura
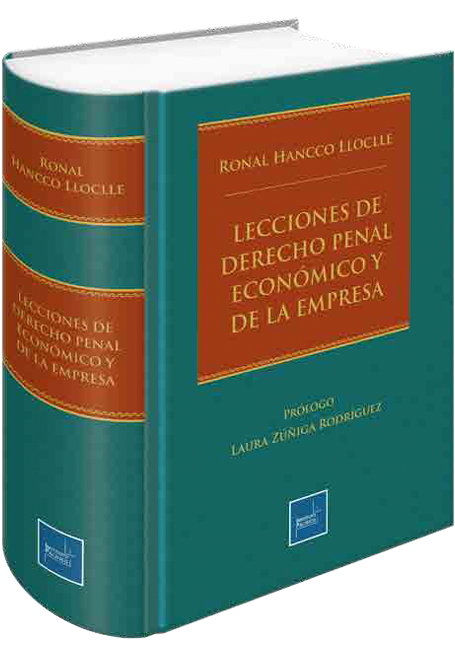
Autor: Ronal Hancco Lloclle
Lecciones de derecho penal económico y de la empresa
Edición: Agosto 2025
/Área: Penal
/SKU: 004479
/Formato: Tapa dura
Recíbelo en 24/48 horas
La presente obra desarrolla sistemáticamente el derecho penal económico y se estructura en tres partes: la primera analiza los aspectos más importantes de la parte general; la segunda examina los delitos económicos
contemplados en el Código Penal; y la tercera aborda los delitos contenidos en leyes especiales.
En cada capítulo, además del desarrollo doctrinario y jurisprudencial, se analizan aspectos problemáticos sobre casuística ya resuelta o que a futuro puede presentarse en los tribunales, ya que los delitos económicos, generalmente como tipos penales en blanco y aplicados en la moderna sociedad del riesgo, enfrentan situaciones nada pacíficas, por lo que deben ser abordados desde la dogmática y la ratio legis de los tipos penales.
El trabajo que el lector tiene entre manos busca ser de utilidad para estudiantes, abogados y funcionarios vinculados al derecho penal económico, pues, bajo un riguroso enfoque metodológico, se analizan con seriedad los temas.
No se trata de un tratado, tampoco de un manual, sino de una obra que procura el equilibrio entre la teoría y la praxis, especialmente necesario en esta rama especializada del derecho penal.
De allí su título: Lecciones de derecho penal económico y de la empresa, orientado a contribuir con el desarrollo del ordenamiento jurídico peruano.
Prólogo
Abreviaturas
Presentación
Esbozo preliminar del Derecho penal económico peruano
PRIMERA PARTE
ASPECTOS DE LA PARTE GENERAL
CAPÍTULO I
ASPECTOS GENERALES
I. Preliminares
II. Estado y economía
III. Derecho económico
IV. Derecho penal económico
- 1. Exégesis
- 2. Concepto
- 3. Nuestra posición sobre el concepto
- 3.1. Fundamento
- 3.2. Finalidad
- 3.3. Naturaleza jurídica
- 3.4. Nuestro concepto
- 4. Marco normativo y ubicación en el Código Penal
- 5. El derecho penal económico: ¿Nueva rama del derecho?
- 6. Características
- 6.1. Subsidiariedad
- 6.2. Accesoriedad
- 6.3. Fragmentariedad
- 6.4 Complementariedad
V. Derecho penal económico vs. derecho penal tradicional
VI. Derecho penal económico y de la empresa
- 1. La sociedad del riesgo en el derecho penal económico
VII. Autonomía del derecho penal económico
VIII. La teoría del delito y el derecho penal económico
IX. Conclusiones
CAPÍTULO II
EL DELITO ECONÓMICO Y EL DELINCUENTE
DE CUELLO BLANCO
I. Preliminares
II. El delito económico
- 1. Contenido del orden socioeconómico
- 2. Delitos de cuello blanco
- 3. Delincuencia económica
- 4. Delincuencia empresarial
III. El delincuente económico o de cuello blanco
IV. Los bienes jurídicos
V. Tipo penal en blanco
VI. Iter criminis
- 1. Fase interna
- 2. Fase externa
- 2.1. Actos preparatorios
- 2.2. Actos ejecutivos
- 3. Agotamiento
- 4. El iter criminis en los delitos culposos
VII. Política criminal en los delitos económicos
VIII. Aspectos problemáticos
- 1. ¿Existe la necesidad de formular una teoría jurídica del delito económico?
IX. Conclusiones
CAPÍTULO III
PROGRAMA PENAL ECONÓMICO
EN LA CONSTITUCIÓN POLÍTICA DEL PERÚ
I. Preliminares
II. Marco constitucional
- 1. Contexto normativo
- 2. La Constitución Política de 1993
III. Marco conceptual
- 1. Constitución económica
IV. Regulación y funcionamiento del mercado
V. Régimen económico de la Constitución
- 1. Economía social de mercado
- 2. Rol económico del Estado
- 3. Pluralismo económico
- 4. El Estado facilita y vigila la libre competencia
- 5. Protección del consumidor
VI. Disposiciones sobre el régimen económico
VII. Conclusiones
CAPÍTULO IV
EL DELITO ECONÓMICO
Y LA INFRACCIÓN ADMINISTRATIVA
I. Preliminares
II. Límite entre el delito económico y la infracción administrativa
- 1. Límite entre el delito tributario y la infracción tributaria
- 2. Límite entre el delito aduanero y la infracción aduanera
- 3. Límite entre el delito ambiental y la infracción ambiental
- 4. Límite entre el delito laboral y la infracción laboral
III. Ideas generales para diferenciar el delito económico de la infracción
- 1. Posición cuantitativa
- 2. Posición cualitativa
IV. Nuestra posición
V. Conclusiones
CAPÍTULO V
BASES ESTRUCTURALES
DE LA RESPONSABILIDAD PENAL DEL EMPRESARIO
I. Preliminares
II. Bases estructurales
- 1. Delitos de omisión propia (omisión pura)
- 2. Delitos de omisión impropia (omisión impura)
- 2.1. Triple identidad
- 2.2. Presupuestos
- 3. La omisión impropia en el Código Penal peruano (art. 13)
- 3.1. Ámbito objetivo
- 3.2. Ámbito subjetivo
- 3.3. Autoría y participación en la omisión impropia
- 4. Actuación en nombre de otro (art. 27)
III. Deber de garante del empresario
- 1. Deber de garante residual
IV. Infracción del deber del empresario en estructuras empresariales
- 1. Infracción de deber en una estructura empresarial: Casación N.° 455-2017 Pasco
V. Responsabilidad penal del empresario
- 1. La delegación del empresario y la delimitación de su responsabilidad penal
- 2. La responsabilidad por omisión en la delegación
VI. Caso Corporación Wash: primera condena contra un gerente general
- 1. Hechos materia de litis
- 2. ¿Por qué se determina responsabilidad penal al empresario?
- 3. ¿La autopuesta en peligro de la víctima constituye una justificación adecuada?
- 4. Incidencia del “principio de protección” en el ámbito jurídico– penal para determinar responsabilidad penal del empresario
- 5. Fundamentos jurídicos en el caso Corporación Wash
- 6. Aspectos complementarios derivados de la sentencia Corporación Wash
VII. Postura personal: “teoría de la combi” para explicar la responsabilidad penal del empresario en la estructura empresarial
VIII. Aspectos problemáticos
- 1. ¿Qué teoría se aplica para determinar el ámbito de responsabilidad penal del empresario?
- 2. ¿El empresario es responsable penalmente por todas las consecuencias generadas por la empresa?
- 3. ¿Por qué en la Casación N.° 455-2017 Pasco no hubo sentencia contra el gerente general y sí en el caso Corporación Wash?
- 4. Diferencias entre la responsabilidad del empresario y la responsabilidad de la empresa (Ley N.° 30424)
IX. Conclusiones
CAPÍTULO VI
FUNDAMENTOS DE LA RESPONSABILIDAD PENAL
DE LAS PERSONAS JURÍDICAS
I. Preliminares
II. El derecho penal y la persona jurídica
- 1. La persona jurídica
- 2. Culpabilidad de la persona jurídica
- 2.1. Principio de culpabilidad y sanción a las personas jurídicas
- 3. Inimputabilidad de la persona jurídica
III. Teorías para sancionar penalmente a las personas jurídicas
- 1. Modelo de heterorresponsabilidad
- 1.1. Subteorías del modelo de heterorresponsabilidad
- 1.2. Crítica a la heterorresponsabilidad
- 2. Modelo de autorresponsabilidad
- 2.1. Variante del modelo de autorresponsabilidad
- 3. Modelo mixto
- 4. Modelos múltiples de responsabilidad penal: tetrasistema de imputación
- 5. Toma de posición frente a los modelos
IV. ¿Sistema de imputación o atribución de responsabilidad penal?
- 1. Sistema de imputación penal
- 2. Sistema de atribución penal
- 3. Toma de posición: postura de atribución moderada o autorresponsabilidad moderada
V. El delito corporativo
- 1. Aspectos generales
- 2. Análisis de la jurisprudencia relevante del Tribunal Supremo español
- 2.1. STS N.° 3813/2015 – caso Boca de Restauración Integral S.L.
- 2.2. STS N.° 154/2016 – caso Transpinello S.L.
- 2.3. STS N.° 221/2016 – caso Viprés Inmobiliaria
- 2.4. STS N.° 966/2016 – caso Anjuma Gestiones Inmobiliarias S.L.
- 2.5. Recurso de Apelación N.° 387-2021 – caso Indra Sistemas S.A.
- 2.6. Caso Caixabank y Repsol
- 2.7. STS N.° 1932/2024 - caso KYZ Profesionales S.L. y otros
VI. Toma de posición: Estructurando el delito corporativo
- 1. Concepto
- 2. Fundamento
- 3. Hecho propio de la persona jurídica
- 4. Componentes
- 4.1. Actividad criminal previa
- 4.2. Hecho de conexión corporativo
- 4.3. Resultado: Delito corporativo
- 5. Confrontando otras posiciones
VII. Responsabilidad “administrativa” o “penal” de las personas jurídicas en el Perú
VIII. Conclusiones
SEGUNDA PARTE
LOS DELITOS ECONÓMICOS CONTENIDOS EN EL CÓDIGO PENAL
CAPÍTULO I
FRAUDE EN LA ADMINISTRACIÓN
DE PERSONAS JURÍDICAS
I. Preliminares
II. La persona jurídica
III. La persona jurídica en el derecho penal
- 1. La persona jurídica y la criminalidad
- 2. La persona jurídica frente a la acción civil y penal
IV. Nomen iuris
V. Delito de administración fraudulenta (art. 198 CP)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Modalidades
- 2. Ámbito subjetivo
- 3. Antijuricidad
- 4. Tentativa y consumación
VI. Delito de administración desleal en España
VII. Aspectos problemáticos
- 1. Naturaleza jurídica del tipo penal: ¿delito contra el patrimonio o delito económico?
- 2. ¿La conducta típica recae sobre las empresas?
- 3. ¿Se trata de un tipo penal de infracción de deber?
- 4. ¿Es necesario la elaboración de una pericia contable para establecer la conducta dolosa del sujeto activo?
- 5. ¿El delito de fraude se materializa desde el momento que el encausado muestra una conducta renuente a informar periódicamente las actividades propias de la persona jurídica?
VIII. Conclusiones
CAPÍTULO II
DELITO DE CONTABILIDAD PARALELA
I. Preliminares
II. Aspectos generales
- 1. Contabilidad
- 2. Contabilidad paralela
III. Tipo penal
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Tentativa y consumación
IV. Aspectos problemáticos
- 1. ¿Existe diferencia entre el delito de contabilidad paralela y la legislación societaria?
- 2. ¿El delito de contabilidad paralela constituye un delito de infracción de deber o un delito de dominio?
- 3. ¿El delito de contabilidad paralela puede estar en una relación concursal con la modalidad de administración fraudulenta constituida por el fraude contable?
V. Conclusiones
CAPÍTULO III
DELITOS CONTRA LOS TRABAJADORES
I. Preliminares
II. Derecho penal del trabajo
III. Delito de atentado contra la libertad de trabajo y asociación (art. 168)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Tentativa y consumación
IV. Delito de atentado contra las condiciones de seguridad y salud en el trabajo (art. 168-A)
- 1. Evolución normativa
- 2. Tipo penal vigente
- 3. Ámbito objetivo
- 3.1. Sujeto activo
- 3.2. Sujeto pasivo
- 3.3. Configuración del tipo penal
- 3.4. Bien jurídico tutelado
- 4. Ámbito subjetivo
- 5. Consumación
- 6. Formas agravadas
V. Caso Corporación Wash: primera condena contra un gerente general
- 1. Hechos materia de litis
- 2. ¿Por qué se imputa responsabilidad penal al empresario?
- 3. ¿La autopuesta en peligro de la víctima constituye una justificación?
- 4. Incidencia del “principio de protección” en el ámbito jurídico– penal para determinar responsabilidad penal del empresario
- 5. Fundamentos jurídicos en el caso Corporación Wash
- 6. Aspectos trascendentales de la sentencia Corporación Wash
VI. Aspectos problemáticos
- 1. ¿Qué es el derecho penal laboral?
- 2. ¿Cómo se distribuye la carga probatoria en el derecho administrativo laboral, derecho laboral y derecho penal laboral?
- 3. ¿El capítulo XII del Código Penal sanciona todas las conductas atentatorias contra los trabajadores?
- 4. ¿Cuál es la diferencia entre la infracción y el delito laboral?
- 5. ¿Si el trabajador actúa con imprudencia es responsabilidad del empresario?
- 6. ¿Si el empleador contrata una empresa para implementar las normas de SST, igual es responsable de un resultado lesivo?
- 7. ¿Se puede alegar estado de necesidad justificante para no cumplir con las obligaciones de implementar NSST en una situación de crisis empresarial?
- 8. Si el trabajador muere, ¿existe concurso de delitos entre el delito de homicidio y la forma agravada?
- 9. ¿Cuál es la relevancia del programa de cumplimiento en la determinación de la responsabilidad penal en delitos laborales?
VII. Conclusiones
CAPÍTULO IV
DELITO CONTRA EL SISTEMA CREDITICIO:
DELITO DE INSOLVENCIA FRAUDULENTA
I. Preliminares
II. Concepto
III. Antecedentes normativos
IV. Nomen iuris
V. Proceso concursal
- 1. Orden de pago
- 2. Tipos de insolvencia
- 3. Procedimiento concursal en Indecopi
- 3.1. Reestructuración
- 3.2. Liquidación
- 4. Etapas del procedimiento concursal en Indecopi
- 4.1. Inicio
- 4.2. Evaluación y publicación
- 4.3. Reconocimiento de créditos
- 4.4. Convocatoria de junta de acreedores
VI. Informe de Indecopi
- 1. El informe técnico
- 2. La importancia del informe técnico en el delito de insolvencia fraudulenta
VII. Delito de insolvencia fraudulenta (art. 209)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico
- 1.4. Circunstancias o contexto donde se configura el delito de insolvencia fraudulenta
- 1.5. Análisis de la expresión “en perjuicio de los acreedores”
- 1.6. Conductas típicas
- 2. Ámbito subjetivo
- 3. Antijuricidad
- 4. Tentativa y consumación
VIII. La insolvencia fraudulenta en el contexto de pandemia
IX. Aspectos problemáticos
- 1. ¿El delito de insolvencia fraudulenta representa punibilidad por deudas?
- 2. Límite entre la estafa e insolvencia fraudulenta: ¿cómo diferenciarlas?
- 3. ¿El delito de insolvencia fraudulenta puede calificar como delito previo del delito de lavado de activos?
- 4. Límite de la acción pauliana y la insolvencia fraudulenta
X. Conclusiones
CAPÍTULO V
DELITO CONTRA LA CONFIANZA Y LA BUENA FE EN LOS
NEGOCIOS: DELITO DE USURA
I. Preliminares
II. Aspectos generales sobre el interés
III. Concepto
IV. Delito de usura
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
V. Aspectos problemáticos
- 1. ¿La usura es un tipo penal en blanco?
- 2. Si el deudor acepta pagar intereses superiores a los establecidos por ley, ¿la conducta es típica?
- 3. ¿El delito de usura puede cometerse en el ámbito bancario?
- 4. ¿Cuál es la diferencia entre el delito de concentración crediticia y el delito de usura?
VI. Conclusiones
CAPÍTULO VI
DELITO CONTRA LA CONFIANZA Y LA BUENA FE EN LOS
NEGOCIOS: DELITO DE LIBRAMIENTO Y COBRO
INDEBIDO
I. Preliminares
II. Conceptos generales
III. Tipo penal
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Conductas típicas
- 2. Ámbito subjetivo
- 3. Consumación
IV. Procedimiento para denunciar
- 1. El protesto
- 2. El requerimiento
V. Aspectos problemáticos
- 1. Si se gira un cheque en garantía de pago, ¿se configura el delito de libramiento indebido?
- 2. ¿Se configura el delito de libramiento indebido si se emite un cheque con fecha adelantada?
- 3. ¿Es justificado la intervención penal en el sistema crediticio?
- 4. ¿El tipo penal representa sanción por deudas?
- 5. Si se cancela parte del importe del cheque, ¿se configura el delito?
- 6. ¿Se configura el tipo penal en un cheque de gerencia?
- 7. ¿Puede existir concurso de delitos entre la estafa y el libramiento indebido?
- 8. ¿Procede el libramiento indebido en el cheque de pago diferido?
- 9. ¿Existe alguna excepción a la regla del protesto como requisito de procedibilidad para ejercer acción penal en el delito de libramiento indebido?
VI. Conclusiones
CAPÍTULO VII
DELITOS CONTRA EL ORDEN ECONÓMICO
I. Preliminares
II. Delito de abuso de poder económico (art. 232)
- 1. Aspectos generales
- 1.1. El correcto funcionamiento del mercado y la libre competencia
- 1.2. Distorsión del funcionamiento del mercado y la libre competencia
- 2. Aspectos complementarios de la vía administrativa
- 2.1. Los cárteles como acuerdo ilegal y su lucha por el Indecopi
- 2.2. El programa de clemencia como herramienta para enfrentar los cárteles
- 3. Evolución normativa
III. Tipo penal vigente (art. 232)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Conductas típicas
- 1.3. Sujeto pasivo
- 1.4. Bien jurídico
- 2. Ámbito subjetivo
- 3. Antijuridicidad
- 4. Consumación
IV. Aspectos problemáticos
- 1. Requisito de procedibilidad
- 2. ¿El tipo penal es adecuado?
- 3. ¿La sanción del abuso de poder económico en la vía penal vulnera el ne bis in idem realizado por Indecopi?
- 4. ¿La sanción en el ámbito penal impactará en la eficiencia del programa de clemencia del Indecopi?
- 5. ¿Los precios predatorios se subsumen en el delito de abuso de poder económico?
V. Delito de acaparamiento (art. 233)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Conducta típica
- 1.3. Sujeto pasivo
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
- 4. Aspectos problemáticos
- 4.1. ¿Quién elabora la lista de bienes y servicios esenciales?
- 4.2. ¿El delito de acaparamiento solo se aplica en un contexto de estado de emergencia?
VI. Delito de especulación (art. 234)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Aspectos adicionales sobre la especulación y su eficacia en el estado de emergencia
- 3.1. Análisis del estado actual del tipo penal de especulación
- 3.2. Otras modalidades de especulación
- 3.3. Modalidad agravada
- 3.4. Proyectos de ley como antecedentes de la norma vigente
- 3.5. Propuestas de solución
- 3.6 Cuestiones finales
VII. Delito de adulteración (art. 235)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Conductas típicas
- 1.3. Sujeto pasivo
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
- 4. Agravante
VIII. Aspectos problemáticos
- 1. ¿Existe diferencias entre el tipo penal de adulteración (art. 235 CP) y el delito de adulteración de bienes o insumos destinados al consumo humano (art. 286 CP)?
IX. Conclusiones
CAPÍTULO VIII
DELITOS FINANCIEROS
I. Preliminares
II. Aspectos generales
- 1. Ley General del Sistema Financiero - Ley N.° 26702
III. Delito de concentración crediticia (art. 244)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
- 4. Agravantes
- 4.1. Por el beneficiario
- 4.2. Por el resultado
- 5. Aspectos problemáticos
- 5.1. ¿El informe técnico elaborado por la SBS es un requisito de procedibilidad para ejercer la acción penal por el delito de concentración crediticia?
- 5.2. ¿El tipo penal sanciona el solo préstamo (aprobación de crédito)?
- 5.3. ¿Es posible que un particular (no vinculado a la financiera) pueda tener información de un crédito aprobado excediendo el límite operativo?
- 5.4. ¿Cuál es la diferencia entre el delito de concentración crediticia y el delito de usura?
IV. Delito de ocultamiento, omisión o falsedad de información (art. 245)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Conducta típica
- 2. Ámbito subjetivo
- 3. Consumación
V. Delito de financiamiento por medio de información fraudulenta (art. 247)
- 1. Ámbito objetivo
- 1.1. Sujeto activo.
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Conducta típica
- 2. Ámbito subjetivo
- 3. Consumación
- 4. Aspectos problemáticos
- ¿Este tipo penal es un delito especial?
- VI. Delito de condicionamiento de créditos (art. 248)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Conducta típica
- 2. Ámbito subjetivo
- 3. Consumación
VII. Delito de pánico financiero (art. 249)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Conductas típicas
- 1.3. Sujeto pasivo
- 1.4. Bien jurídico
- 2. Ámbito subjetivo
- 3. Consumación
- 4. Agravantes
- 4.1. Calidad de directivo
- 4.2. Calidad de exfuncionario
- 5. Aspectos problemáticos
- 5.1. ¿Es posible que el delito de pánico financiero tutele sectores económicos diferentes al financiero?
- 5.2. ¿Es posible un concurso (real o ideal) entre los delitos de difamación agravada y pánico financiero?
- 5.3. ¿Las AFOCAT forman parte del sistema financiero?
- VIII. Conclusiones
CAPÍTULO IX
DELITOS MONETARIOS
I. Preliminares
II. Aspectos generales
- 1. Dinero: monedas y billetes
- 2. Antecedentes
- 3. El sistema económico y la circulación de la moneda y el billete
III. Delito de fabricación o falsificación de moneda en curso legal (art. 252)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
IV. Delito de alteración de la moneda de curso legal (art. 253)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
V. Delito de tráfico de moneda falsa (art. 254)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación y tentativa
VI. Delito de fabricación o introducción en el territorio de la república de instrumentos destinados a la falsificación de billetes o monedas (art. 255)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación y tentativa
VII. Alteración de billetes o monedas (art. 256)
VIII. Formas agravadas (art. 257-A)
- 1. Si el agente obra como integrante de una organización criminal
- 2. Si el agente labora o ha laborado en imprentas o talleres gráficos o en la industria metalmecánica y se ha valido de su conocimiento para perpetrar el delito
- 3. Si el agente labora o ha laborado en el BCRP y se ha valido de su conocimiento para perpetrar el ilícito
- 4. Si el agente, para facilitar la circulación de monedas o billetes falsificados, mezcla con monedas o billetes genuinos
IX. Emisión ilegal de billetes y otros (art. 258)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 2. Ámbito subjetivo
- 3. Consumación
X. Uso ilegal de divisas (art. 259)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Modalidad típica
- 1.3. Sujeto pasivo
- 2. Ámbito subjetivo
- 3. Consumación
XI. Retención indebida de divisas (art. 260)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Modalidad típica
- 1.3. Sujeto pasivo
- 2. Ámbito subjetivo
- 3. Consumación y tentativa
XII. Aspectos problemáticos
- 1. Si los ejemplares falsos no se aproximan a ser perfectos, ¿se consuma el delito de fabricación y falsificación de moneda?
- 2. ¿Utilizar tecnología de tinta para imprimir billetes representa una peligrosa falsificación?
- 3. Para la consumación de la conducta típica de falsificación (art. 252 CP), ¿es necesario que el dinero esté circulando en el tráfico económico?
- 4. ¿Existe un quantum determinado para que se configuren los tipos penales de falsificación (art. 252 CP) o alteración (art. 253 CP)?
- 5. ¿El billete o moneda falsa (art. 252 CP) como dinero aparente se equipara al dinero ilícito?
- 6. En los delitos monetarios, además del BCR, ¿alguna otra institución resulta vulnerada al afectarse el sistema monetario?
XIII. Conclusiones
CAPÍTULO X
DELITOS AMBIENTALES
I. Introducción
II. Derecho ambiental
- 1. Conceptos previos
- 1.1. Ecología
- 1.2. Ecosistema
- 1.3. Medioambiente
- 2. La existencia falaz del derecho ecológico
- 3. Derecho humano al medioambiente
- 4. Protección constitucional del medioambiente.
III. Antecedentes normativos
IV. Derecho penal ambiental
- 1. Antecedentes de actividad ilícita medioambiental en el Perú
- 1.1. Derrame de mercurio en Choropampa (Cajamarca, 2 de junio del 2000)
- 1.2. Contaminación producida por la empresa minera Doe Run en la Oroya
- 1.3. Depredación del mar peruano por parte de empresas pesqueras en el 2006
- 2. Los delitos ambientales como crímenes contra la humanidad.
- 3. Aspectos sustantivos en los delitos ambientales
- 3.1. Técnica legislativa del tipo penal en blanco
- 3.2. Bien jurídico protegido
- 3.3. Naturaleza omisiva de los delitos ambientales
- 3.4. Fase de consumación de los delitos ambientales
- 3.5. Cómputo de la prescripción
- 4. Aspectos administrativos entre el delito y la infracción ambiental
- 4.1. La norma administrativa como estándar de tutela penal ambiental
- 4.2. Frontera entre la infracción administrativa y el delito ambiental
- 5. Críticas al derecho penal ambiental
V. Delito de contaminación del ambiente (art. 304)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico protegido
- 1.4. Conductas típicas
- 1.5. Elementos normativos
- 2. Ámbito subjetivo
- 3. El informe fundamentado
- 3.1. Naturaleza jurídica del informe técnico en el ámbito procesal y sustantivo
- 3.2. Naturaleza jurídica y rol en el ámbito sustantivo: el informe técnico constituye elemento normativo del tipo penal
- 3.3. Autoridad a cargo de la emisión del informe fundamentado
- 3.4. Determinación del bien jurídico tutelado en los delitos ambientales a partir del contenido del informe técnico
- 3.5. Aspecto complementario a partir de un análisis comparativo entre el art. 304 del CP derogado y el tipo penal vigente
- 3.6. El informe fundamentado en el AP N.° 02.A-2023/CIJ-112
- 3.7. Nuestra posición sobre el informe fundamentado
- 3.8. Jurisprudencia sobre el informe fundamentado
- 4. Tentativa y consumación
- 5. Aspecto problemático
- 5.1. ¿Cuál es la naturaleza del delito de contaminación del ambiente? ¿Delito permanente o delito continuado?
VI. Formas agravadas del delito de contaminación ambiental (art. 305 CP)
- 1. Agravantes de primer orden
- 1.1. Falsear u ocultar información sobre el hecho contaminante, la cantidad o calidad de las descargas emisiones, filtraciones, vertimientos o radiaciones contaminantes referidos en el art. 304, a la autoridad competente o a la institución autorizada para realizar labores de fiscalización o auditoría ambiental
- 1.2. Obstaculiza o impide la actividad fiscalizadora de auditoría ordenada por la autoridad administrativa competente
- 1.3. Actúa clandestinamente en el ejercicio de su actividad
- 1.4. Desactiva o deja inactivas las áreas, labores e instalaciones de una unidad minera sin contar o sin cumplir el respectivo Plan de Cierre de Minas aprobado
- 2. Agravantes de segundo orden
- 2.1. Cuando se cause lesiones graves
- 2.2. Cuando se cause la muerte
VII. Delito de incumplimiento de las normas relativas al manejo de residuos sólidos (art. 306 CP)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Bien jurídico protegido
- 1.3. Conductas típicas
- 1.4. Elementos normativos
- 1.5. Sujeto pasivo
- 2. Ámbito subjetivo
- 3. Objeto de la acción
- 4. Consumación
VIII. Delito de minería ilegal (art. 307-A CP)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Bien jurídico protegido
- 1.3. Conductas típicas
- 1.4. Elementos normativos
- 1.5. Sujeto pasivo
- 2. Ámbito subjetivo
- 3. Objeto de la acción
- 4. Consumación
- 5. Aspectos problemáticos
- 5.1. ¿El delito de minería ilegal constituye delito fuente de lavado de activos?
- 5.2. Para la configuración del delito de minería ilegal, ¿se exige un daño efectivo o basta con la puesta en peligro?
- 5.3. ¿El informe de la autoridad administrativa es un requisito de procedibilidad?
- 5.4. ¿Existen diferencias entre minería ilegal y minería informal?
IX. Formas agravadas del delito de minería ilegal (art. 307-B CP)
- 1. Numeral 1: En zonas no permitidas para el desarrollo de actividad minera
- 2. Numeral 2: En áreas naturales protegidas, o en tierras de comunidades nativas, campesinas o indígenas
- 3. Numeral 3: Utilizando dragas, artefactos u otros instrumentos similares
- 4. Numeral 4: Si el agente emplea instrumentos u objetos capaces de poner en peligro la vida, la salud o el patrimonio de las personas
- 5. Numeral 5: Si se afecta sistemas de irrigación o aguas destinados al consumo humano
- 6. Numeral 6: Si el agente se aprovecha de su condición de funcionario o servidor público
- 7. Numeral 7: Si el agente emplea para la comisión del delito a menores de edad u otra persona inimputable
X. Delitos contra los bosques o formaciones boscosas (art. 310 CP)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Bien jurídico protegido
- 1.3. Conductas típicas
- 1.4. Elementos normativos
- 1.5. Sujeto pasivo
- 2. Ámbito subjetivo
- 3. Objeto de la acción
- 4. Consumación
XI. Tráfico ilegal de productos forestales maderables (art. 310-A CP)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Bien jurídico protegido
- 1.3. Conducta típica
- 1.4. Sujeto pasivo
- 2. Ámbito subjetivo
- 3. Objeto material
- 4. Tentativa y consumación
XII. Aspectos problemáticos
- 1. ¿Las personas jurídicas son responsables penalmente por delitos ambientales?
- 2. ¿Cuál es la consecuencia de que los especímenes o productos forestales no tengan origen ilícito?
- 3. ¿Cómo se manifiesta el “tipo penal en blanco” en este delito?
- 4. ¿Se puede imputar al administrador de la persona jurídica este delito?
- 5. ¿Para determinar el origen lícito de los productos maderables debe verificarse documentación que ampare su procedencia?
- 6. ¿En este tipo penal quien transporta o traslada productos maderables debe contar con un permiso?
- 7. ¿Puede ser sujeto activo el transportista?
- 8. ¿El informe fundamentado puede ser emitido por una empresa privada contratada por la autoridad ambiental?
- 9. ¿Qué pasa si no existen los ECA o LMP debidamente determinados?
- 10. ¿Si la infracción administrativa determina vulneración a los LMP o ECA, y esta es objeto de un proceso contencioso-administrativo, se puede afirmar que quien verdaderamente analiza la vulneración a los LMP y ECA es el juzgado contencioso?
- 11. ¿Qué pasa con el proceso penal si existe un proceso contenciosoadministrativo?
- 12. ¿Es posible el concurso de delitos entre el art. 310-A del CP y el delito de falsedad ideológica (primer párrafo del art. 428 del CP)?
- 13. ¿En este tipo penal es posible tener apoderados para realizar los trámites correspondientes ante las autoridades?
- 14. ¿Es indispensable un informe fundamentado elaborado por la autoridad ambiental que concluya la infracción a la legislación ambiental?
XIII. Conclusiones
CAPÍTULO XI
DELITO DE CORRUPCIÓN PRIVADA
I. Preliminares
II. Marco normativo
- 1. Nacional
- 1.1. D. Leg. N.° 1385
- 1.2. Documentos fundamentales nacionales
- 2. Internacional
- 2.1. Convención de las Naciones Unidas contra la Delincuencia Organizada Transnacional de Palermo (2000)
- 2.2. Convención Interamericana contra la Corrupción (1996)
- 2.3. Convención de las Naciones Unidas contra la Corrupción (2003)
III. Conceptos previos
- 1. Corrupción
- 2. Corrupción privada
IV. Delito de corrupción en el ámbito privado (art. 241-A)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico protegido
- 1.4. Conductas típicas
- 1.5. Características
- 2. Ámbito subjetivo
- 3. Consumación
V. Corrupción al interior de entes privados (art. 241-B)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico protegido
- 1.4. Conductas típicas
- 2. Ámbito subjetivo
- 3. Consumación
VI. Diferencias principales entre ambos tipos penales
VII. Formas encubiertas de corrupción privada
- 1. Alimentar
- 2. Kickbacks
- 3. Las cajas negras
VIII. Modelos básicos de incriminación de corrupción privada
- 1. Modelo de incriminación basado en la protección del patrimonio de las empresa
- 2. La incriminación basada en la protección del deber de lealtad en las relaciones laborales
- 3. La incriminación basada en la protección de la competencia
IX. Derecho comparado
- 1. Europa
- 1.1. Alemania
- 1.2. Francia
- 1.3. España
- 2. América
- 2.1. Colombia
- 2.2. Venezuela
- 2.3. Estados Unidos
X. El compliance frente a la actividad privada
- 1. Decálogo “Principios de transparencia y prevención de la corrupción para las empresas”
- 2. ISO 370001
XI. Aspectos problemáticos
- 1. ¿Existe alguna diferencia entre la corrupción pública y la privada?
- 2. ¿Existe proporcionalidad en la diferencia de penas entre los tipos penales de corrupción privada y pública?
- 3. ¿Cuál es la naturaleza del “beneficio indebido” contenido en ambos tipos penales de corrupción privada y corrupción al interior de entes privados?
- 4. ¿Es adecuado que haya una limitación para denunciar el delito de corrupción al interior de entes privados (art. 241-B)?
- 5. ¿Se debería incluir la exigencia de un “perjuicio” en el delito de corrupción privada? ¿Por qué?
- 6. ¿Por qué es importante la creación de una política de regalos?
- 7. ¿Por qué no se incluye a los consorcios, patrimonios autónomos, franquicias y a los fideicomisos en los art. 241-A y art. 241-B?
- 8. ¿Cuál es el límite entre la corrupción privada y la defensa del consumidor?
XII. Conclusiones
CAPÍTULO XII
DELITO DE FINANCIAMIENTO ILEGAL
DE PARTIDOS POLÍTICOS
I. Preliminares
II. Aspectos conceptuales
- 1. Corrupción política
- 2. Criminalidad organizada y financiamiento ilegal
III. Marco normativo internacional
- 1. Carta Democrática Interamericana (2001)
- 2. Convención de las Naciones Unidas contra la Corrupción (2003)
IV. Ley N.° 28094 (Ley de Organizaciones Políticas)
- 1. Formas de financiamiento de partidos políticos
- 1.1. Financiamiento público
- 1.2. Financiamiento privado
- 2. Fuentes prohibidas
- 3. Verificación y control
- 4. Sanciones
V. Reglamento de la Ley N.° 28094
VI. Delitos de financiamiento ilegal de partidos políticos
VII. Fuentes de financiamiento legalmente prohibidas (art. 359-C)
- 1. Casuística
VIII. Delito de financiamiento prohibido de organizaciones políticas (art. 359-A)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico
- 1.4. Conductas típicas
- 1.5. Características del tipo penal
- 2. Ámbito subjetivo
- 3. Consumación
IX. Delito de falseamiento de la información sobre aportaciones, ingresos y gastos de organizaciones políticas (art. 359-B)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico protegido
- 1.4. Conductas típicas
- 2. Ámbito subjetivo
- 3. Consumación.
- 4. Concurso de delitos
X. Legislación comparada
- 1. Italia
- 2. España
- 3. Chile
- 4. México
- 5. Colombia
- 6. Brasil
XI. El delito de financiamiento prohibido de organizaciones políticas como actividad criminal previa del lavado de activos
XII. Aspectos problemáticos
- 1. ¿Los partidos políticos constituyen sujetos obligados para prevenir el lavado de activos?
- 2. ¿Debe incluirse a los partidos políticos como sujeto en la Ley de Responsabilidad Penal de Personas Jurídicas (Ley N.° 30424)?
- 3. ¿Debe establecerse una diferenciación entre una financiación prohibida ordinaria y otra electoral?
XIII. Conclusiones
TERCERA PARTE
LOS DELITOS ECONÓMICOS CONTENIDOS EN LEYES ESPECIALES
CAPÍTULO I
DELITOS TRIBUTARIOS
I. Preliminares
II. Sistema tributario
III. Derecho tributario
- 1. Tributo
- 2. Procedimientos realizados por la Sunat
- 2.1. Control mediante acciones inductivas
- 2.2. Control mediante fiscalización
- 3. Informe técnico–contable
- 3.1. El informe técnico-contable como pericia institucional
- 3.2. El informe técnico–contable como requisito de procedibilidad
- 4. Límite entre el ilícito y la infracción tributaria
IV. Derecho penal tributario
V. Delito de defraudación tributaria (art. 1)
- 1. Ámbito objetivo
- 1.1 Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Conducta típica
- 1.4. Bien jurídico tutelado
- 2. Ámbito subjetivo
- 3. Consumación
- 4. Toma de posición sobre los aspectos esenciales del delito de defraudación tributaria
VI. Modalidades de defraudación tributaria (art. 2)
- 1. Ocultar, total o parcialmente, bienes, ingresos, rentas, o consignar pasivos total o parcialmente falsos, para anular o reducir el tributo a pagar
- 2. No entregar al acreedor tributario el monto de las retenciones o percepciones de tributos que se hubieren efectuado, dentro del plazo que para hacerlo fijen las leyes y reglamentos pertinentes
VII. Defraudación tributaria agravada (art. 4)
- 1. Obtención fraudulenta de ventajas tributarias
- 1.1. Rol del profesional contable
- 1.2. Rol de terceros
- 1.3. Objeto de prueba en esta modalidad
- 2. Insolvencia patrimonial fraudulenta
VIII. Delitos contables (art. 5)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Conductas típicas
- 2. Ámbito subjetivo
- 3. Tentativa y consumación
IX. Aspectos complementarios
- 1. ¿La defraudación tributaria constituye actividad criminal previa para el delito de lavado de activos?
- 1.1. Primera posición: la defraudación tributaria como actividad criminal previa de lavado de activos
- 1.2. Segunda posición: el delito tributario no es delito fuente de lavado de activos
- 1.3. Postura personal: el tributo dejado de pagar que se encuentra en la esfera del contribuyente es ilícito
- 2. La regularización tributaria
- 2.1. Requisitos para la regularización tributaria
X. Aspectos problemáticos
- 1. ¿Qué elementos en común comparten los tipos penales de estafa y defraudación tributaria?
- 2. ¿La existencia del informe técnico–contable determina la existencia del delito tributario?
- 3. ¿Cuál es la diferencia entre el informe de indicios de delito tributario motivado por la Sunat, la formalización de investigación preparatoria (FIP) y la acusación?
- 4. ¿Es posible concurso ideal entre los delitos de defraudación tributaria (art. 1) y contabilidad paralela (art. 199 CP)?
- 5. ¿Es posible concurso entre el delito de contabilidad paralela y los delitos contables?
- 6. ¿Cuál es la vinculación entre el derecho penal tributario y el derecho tributario?
- 7. ¿Cómo se determina responsabilidad en el ámbito administrativo tributario y el delito de defraudación tributaria?
- 8. ¿Se puede aplicar el principio de confianza para delimitar la conducta de un administrador y de un contador?
- 9. ¿Puede el titular de una empresa informal ser sujeto activo del delito de lavado de activos, con base a la actividad criminal previa de delito tributario?
XI. Conclusiones
CAPÍTULO II
DELITOS ADUANEROS
I. preliminares
II. Aspectos generales
- 1. Derecho aduanero
- 2. Aduana
- 3. Potestad aduanera y potestad tributaria
- 4. Límite entre el ilícito penal y la infracción aduanera
III. Antecedentes normativos
IV. Delito de contrabando (art. 1)
- 1. Tipo penal vigente
- 2. Ámbito objetivo
- 2.1. Sujeto activo
- 2.2. Sujeto pasivo
- 2.3. Conductas típicas
- 2.4. Bien jurídico tutelado
- 3. Ámbito subjetivo
- 4. Modalidades de contrabando
- 4.1. Interna mercancías del extranjero al territorio nacional sustrayendo, eludiendo o burlando el control aduanero
- 4.2. Extrae mercancías del territorio nacional sustrayendo, eludiendo o burlando el control aduanero
- 4.3. No presenta las mercancías para la verificación, reconocimiento físico u otra acción de control aduanero dentro del proceso de despacho aduanero. La acción de ocultar o sustraer la mercancía al control aduanero equivale a la no presentación
- 4.4. Extrae, consume, dispone o utiliza las mercancías que se encuentran en la zona primaria delimitada por la Ley General de Aduanas, sin que la administración aduanera haya otorgado el levante o autorizado el retiro, según corresponda
- 4.5. Consume, almacena, dispone o utiliza las mercancías durante el traslado, autorizado por la administración aduanera, de una zona primaria a otra, para su reconocimiento físico u otra acción de control aduanero, sin el pago previo de los tributos o gravámenes
- 4.6. Interna mercancías de una zona franca, zona de tratamiento aduanero especial o zona de tributación especial y sujeta a un régimen especial arancelario hacia el resto del territorio nacional sin contar con la autorización de la administración aduanera, el pago previo de los tributos diferenciales o sin el cumplimiento de otros requisitos de ley
- 4.7. Conduce en cualquier medio de transporte, hace circular, embarca, desembarca o transborda mercancías dentro del territorio nacional, sin que hayan sido sometidas al control aduanero
- 5. Objeto material del delito
- 5.1. Las mercancías como objeto del delito
- 5.2. Valorización de las mercancías
- 5.3. Sujeto legitimado para realizar la valorización
- 5.4. Moneda de la valorización
- 6. Consumación
V. Delito de contrabando fraccionado (art. 3)
VI. Delito de defraudación de rentas de Aduana (art. 4)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Conductas típicas y consumación
- 2. Ámbito subjetivo
- 3. Consumación y tentativa
VII. Receptación aduanera (art. 6)
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico tutelado
- 1.4. Elementos normativos
- 1.5. Conductas típicas
- 1.6. Receptación en cadena o sucesiva
- 1.7. Receptación sustitutiva
- 2. Ámbito subjetivo
- 3. Objeto material del delito
- 4. Tentativa y consumación
VIII. Tráfico de mercancías prohibidas o restringidas (art. 8)
- 1. Aspectos generales
- 2. Ámbito objetivo
- 2.1. Sujeto activo
- 2.2. Sujeto pasivo
- 2.3. Bien jurídico tutelado
- 2.4. Conductas típicas
- 3. Ámbito subjetivo
- 4. Objeto material del delito
- 4.1. Mercancías prohibidas
- 4.2. Mercancías restringidas
- 5. Tentativa y consumación
IX. Circunstancias agravantes (art. 10)
X. Aspectos problemáticos
- 1. Si se importa o exporta mercancías ilegales, ¿configura el tipo penal?
- 2. Para determinar si una mercancía es prohibida o restringida, ¿es necesario el pronunciamiento administrativo de parte de la administración aduanera?
- 3. ¿La determinación de mercancía restringida o prohibida constituye elemento normativo del tipo penal?
- 4. ¿Qué consecuencias trae introducir o extraer ilícitamente mercancías cuya importación o exportación están prohibidas o restringidas en el país?
- 5. ¿Si se importa mercancías ilegales se configura el tipo penal bajo análisis?
- 6. ¿Cuál es la diferencia entre el delito de contrabando y el tráfico de mercancías, considerando que en ambos se exige engaño como parte de la conducta típica?
- 7. ¿Cuál es la relevancia del delito precedente en el delito de receptación aduanera?
- 8. ¿Cuál es la diferencia del delito de receptación aduanera con el delito de encubrimiento real (art. 405 CP)?
- 9. Naturaleza jurídica del tipo penal: ¿el delito aduanero es un delito contra el patrimonio o delito económico?
- 10. En el delito de tráfico de mercancías prohibidas o restringidas, ¿cuáles son las mercancías prohibidas y restringidas?
XI. Conclusiones
CAPÍTULO III
DELITO DE LAVADO DE ACTIVOS
I. Preliminares
II. Aspectos generales
- 1. Nomen juris
- 2. Concepto
- 2.1. Toma de posición sobre el concepto
- 3. Características esenciales.
- 3.1. Delito instrumental
- 3.2. Delito proceso
- 3.3. Delito de las apariencias o del camuflaje.
III. Marco normativo
- 1. Marco normativo internacional
- 1.1. Recomendaciones del Consejo de Europa (1980)
- 1.2. Declaración de Principios de Basilea I (1988) y II (2004)
- 1.3. Convención de Viena (1988)
- 1.4. Convenio de Estrasburgo (1990)
- 1.5. El Reglamento Modelo CICAD/OEA (1992)
- 1.6. Convención de Palermo (2000)
- 1.7. Convención de Mérida (2003)
- 1.8. Convenio de Varsovia (2005)
- 1.9. GAFI (1990-2012)
- 1.10. GAFILAT (2000)
- 2. Marco normativo nacional
- 2.1. Decreto Legislativo N.° 736 (1991)
- 2.2. Decreto Ley N.° 25428 (1992)
- 2.3. Ley N.° 27765 (2002)
- 2.4. Decreto Legislativo N.° 986 (2007)
- 2.5. Decreto Legislativo N.° 1106 (2012)
- 2.6. Decreto Legislativo N.° 1249 (2016)
IV. Marco normativo extrapenal nacional
- 1. Ley N.° 27693 – UIF (2002)
V. Marco jurisprudencial relevante
- 1. AP N.° 03-2010 (2010)
- 2. AP N.° 7-2011 (2011)
- 3. I Pleno Casatorio N.° 1-2017
VI. Autonomía del delito de lavado de activos
- 1. Autonomía del delito de lavado de activos
- 2. El delito previo y su catálogo
- 3. Conexión con el delito fuente
- 4. Precisiones finales
VII. Técnica legislativa
VIII. Análisis dogmático del tipo penal
IX. Decreto Legislativo N.° 1106
- 1. Ámbito objetivo
- 1.1. Sujeto activo
- 1.2. Sujeto pasivo
- 1.3. Bien jurídico
- 1.4. Objeto de acción del delito
- 1.5. Conductas típicas
- 2. Ámbito subjetivo
- 2.1. Dolo
- 2.2. Elemento de tendencia interna trascendente
- 2.3. Probanza del elemento subjetivo
- 2.4. Tipicidad subjetiva en las recomendaciones internacionales
- 2.5. Tipicidad subjetiva en nuestro ordenamiento jurídico
- 3. Consumación
- 3.1. Consumación instantánea
- 3.2. Consumación permanente
X. Decreto Legislativo N.° 1249
- 1. Modalidad de conversión y transferencia
- 2. Modalidad de ocultamiento y tenencia
- 2.1. Ámbito objetivo
- 2.2. Ámbito subjetivo
- 3. Modalidad de transporte, traslado, ingreso o salida por el territorio nacional de dinero o títulos valores de origen ilícito
- 3.1. Ámbito objetivo
- 3.2. Ámbito subjetivo
XI. Delito continuado
XII. Circunstancias agravantes
- 1. Circunstancias agravantes de primer orden: agente delictivo
- 1.1. Calidad especial del sujeto activo: funcionario público o agente económico
- 1.2. Integrante de una organización criminal
- 1.3. El quantum del objeto del delito
- 2. Circunstancias agravantes de segundo orden: delito previo
XIII. Circunstancias atenuantes
- 1. Circunstancia atenuante por el quantum
- 2. Circunstancia atenuante por brindar información eficaz
XIV. Diferencia del lavado de activos y otros delitos e instituciones jurídicas
- 1. Con el delito de receptación
- 2. Con el delito de enriquecimiento ilícito
- 3. Con el delito de encubrimiento real
- 4. Con otros mecanismos de recuperación de activos
- 4.1. Con la extinción de dominio
- 4.2. Con el partícipe a título lucrativo
XV. Conclusiones
CAPÍTULO IV
ANÁLISIS DE LA LEY N.° 30424 Y SUS MODIFICATORIAS:
RESPONSABILIDAD PENAL DE LAS PERSONAS JURÍDICAS
I. Preliminares
II. Responsabilidad “administrativa” o “penal” de las personas jurídicas
III. Marco normativo
- 1. Instrumentos internacionales
- 1.1. Convención de Palermo
- 1.2. GAFI
- 2. Legislación comparada
- 2.1. Europa
- 2.2. América Latina
- 3. Legislación en el Perú
- 3.1. Ley N.° 30424
- 3.2. Decreto Legislativo N.° 1352
- 3.3. Ley N.° 30737
- 3.4. Ley N.° 30835
- 3.5. Reglamento de la ley.
- 3.6. Ley N.° 31740
IV. Análisis de la Ley N.° 30424 y la Ley N.° 31740
- 1. Objeto de la ley (art. 1)
- 2. Ámbito subjetivo de aplicación (art. 2)
- 3. Responsabilidad “penal” de las personas jurídicas (art. 3)
- 3.1. Formas de autoría y participación de la persona natural en el delito previo
- 3.2. Fundamento de la sanción penal a la persona jurídica
- 3.3. Presupuestos para “atribuir” responsabilidad penal
- 3.4. Responsabilidad de las matrices
- 4. Autonomía de la responsabilidad penal (art. 4)
- 5. Medidas administrativas aplicables (art. 5)
- 6. Multa (art. 7)
- 7. Eximente y circunstancias atenuantes (art. 12).
- 7.1. Eximente de responsabilidad
- 7.2. Supuestos de atenuación
- 7.3. Confesión de responsabilidad de la persona jurídica
- 8. Circunstancias “agravantes” de responsabilidad penal (art. 13)
- 8.1. La persona jurídica como instrumento delictivo
- 8.2. La existencia de un órgano cuya finalidad es ilícita
- 8.3. Reincidencia dentro de los 5 años
- 9. Implementación del modelo de prevención (art. 17)
- 9.1. Modelo de prevención
- 9.2. Componentes del modelo de prevención
- 9.3. Modelo de prevención en micro, pequeña y mediana empresa (Mipyme)
- 9.4. ¿Quién es el obligado a acreditar el modelo de prevención?
- 10. Emisión del informe técnico sobre el modelo de prevención (art.18)
- 11. Intercambio de información (art. 22)
- 12. Incorporación de artículos en la Ley N.° 30424 (arts. 19, 20 y 21) 1091
- 13. Aspectos procesales.
V. Aspectos problemáticos
- 1. La presunción de inocencia de la empresa
- 2. El programa de cumplimiento como esquema de salvación
- 3. Para atribuir responsabilidad penal, ¿es necesario proceso penal contra la persona natural?
- 4. ¿Qué pasa si el beneficio es para una tercera persona jurídica que tiene vínculos empresariales con la persona natural?
- 5. ¿Existen personas jurídicas inimputables?
VI. Conclusiones
CAPÍTULO V
COMPLIANCE
I. Preliminares
II. Compliance
- 1. Concepto
- 2. Pilares funcionales: triada de prevención
- 2.1. Prevención
- 2.2. Detección y reporte
- 2.3. Reacción
- 3. Finalidad
- 4. Obligatoriedad
III. Criminal compliance
- 1. Compliance sectorial
- 2. Concepto
- 3. Obligatoriedad
- 4. Alcance
IV. Compliance y responsabilidad penal de las personas jurídicas
- 1. Las personas jurídicas en la comisión de delitos
- 2. Autorregulación de la actividad empresarial
- 3. Responsabilidad penal de los directivos de las empresas.
IV. El compliance frente al deber de garante en la responsabilidad penal de los directivos de las empresas
V. Criminal compliance y lavado de activos
- 1. El lavado de activos como parte de la “criminalidad de empresa”
VI. Conclusiones
Bibliografía
ISBN: 978-612-322-618-3
Año de edición: Agosto 2025
Código: 004479
Número de edición: primera
Formato: 24 x 17 cm
Número de páginas: 1168
Encuadernación: tapa dura
Cosido y encolado: hot melt