
Autores: José Luis Sorogastúa Ruffner, Oscar Vásquez Nieva
Drawback
Manual del régimen de restitución simplificada de derechos arancelarios
Edición: Abril 2023
/Área: Finanzas y comercio
/SKU: 003803
/Formato: Tapa dura
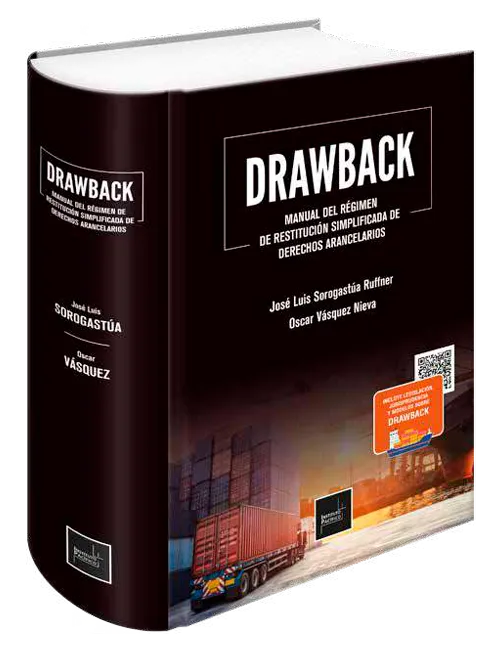
Autores: José Luis Sorogastúa Ruffner, Oscar Vásquez Nieva
Drawback
Manual del régimen de restitución simplificada de derechos arancelarios
Recíbelo en 24/48 horas
Uno de los mecanismos de promoción a la exportación que el Perú ha implementado es el drawback, el que es el régimen aduanero por el quese obtiene la devolución total o parcial de los aranceles que gravaron los bienes importados e incorporados, o consumidos, en el producto final exportado, de acuerdo con el artículo 82 de la Ley General de Aduanas, aprobada por el Decreto Legislativo N.º 1053 (en adelante, la Ley), y sus posteriores modificatorias.
El drawback (cuyo nomen juris en el Perú es “Régimen simplificado de restitución arancelaria”) pertenece a los llamados regímenes aduaneros de perfeccionamiento activo.
Estos se utilizan en actividades que tienen en común el ingreso de materias primas, insumos, productos intermedios, partes y piezas dentro del territorio, que serán reexportados luego de su transformación o incorporación en otro producto final, o consumidos en el proceso productivo.
De manera textual, el artículo 82 de la Ley define el drawback como “el régimen aduanero que permite, como consecuencia de la expedición de mercancías, obtener la restitución total o parcial de los derechos arancelarios que hayan gravado la importación de las mercancías contenidas en los bienes exportados o consumidos durante su producción”.
No obstante, el Reglamento de Restitución Simplificada de Derechos
Arancelarios, aprobado mediante el Decreto Supremo N.º 104-95-EF (en adelante, Reglamento del Drawback), regula otro contenido legal.
Así, en su artículo 3, dispone que la tasa de restitución no es igual al valor de los aranceles pagados en la importación de las materias primas, insumos, productos intermedios, partes y piezas, sino que es el equivalente al 3 % del valor FOB de los productos que se exportaron.
El Reglamento del Drawback señala, asimismo, que en la elaboración del bien exportado tienen que utilizarse materias primas, insumos, productos intermedios, o partes o piezas importadas cuyo valor CIF no supere el 50 % de su valor FOB, lo que crea de este modo un supuesto de restricción para acogerse al drawback, así como otros requisitos no contemplados en la Ley.
Por ello, durante la vigencia de este mecanismo restitutivo han surgido innumerables problemas en su aplicación, los mismos que han merecido pronunciamientos de la SUNAT, el Tribunal Fiscal y el Poder Judicial, pero que no son de conocimiento público.
En vista de ello, los autores se han encargado de hacer la recopilación de todos los pronunciamientos oficiales emitidos en esta materia y, asimismo, han elaborado una serie de recomendaciones en base a su vasta experiencia profesional y académica en el tema, para que los exportadores que utilizan este mecanismo lo hagan de manera adecuada y sin riesgo.