

Autores: Mario Alva Matteucci, Jorge Raúl Flores Gallegos... + más
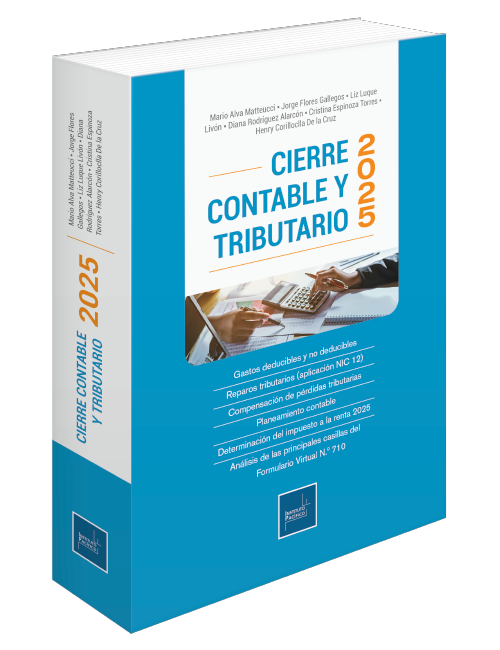
Cierre contable y tributario 2025
Edición: Noviembre 2025
/Área: Contable
/SKU: 004515
/Formato: Tapa dura
Autores: Mario Alva Matteucci, Jorge Raúl Flores Gallegos... + más
Cierre contable y tributario 2025
Edición: Noviembre 2025
/Área: Contable
/SKU: 004515
/Formato: Tapa dura
Recíbelo en 24/48 horas
Sobre los autores
Cierre contable y tributario 2025. Es una guía práctica diseñada para facilitar a los contribuyentes el cumplimiento de sus obligaciones fiscales, especialmente en empresas cuyas dimensiones pueden hacer este proceso complejo y desafiante. Esta publicación ofrece un apoyo claro y efectivo, centrado en el entendimiento profundo de los conceptos, supuestos y criterios que exige la normativa vigente del impuesto a la renta.
Además, incluye un análisis actualizado de los principales precedentes jurisprudenciales emitidos por el Tribunal Fiscal, sumillas de informes de la SUNAT y las resoluciones de discrecionalidad más relevantes aprobadas, brindando así un panorama integral y confiable.
La obra está organizada en cuatro partes, facilitando un aprendizaje didáctico y estructurado:
Parte I : Marco tributario
Parte II : Gastos deducibles y no deducibles
Parte III : Sistema de compensación de pérdidas tributarias
Parte IV : Planeamiento contable
Una herramienta indispensable para profesionales, contadores y especialistas que buscan optimizar el cierre tributario y contable, asegurando un manejo riguroso y conforme a la legislación.
Presentación
Parte I
Marco tributario
1. Marco tributario
- 1.1. Marco conceptual de la renta neta
- 1.1.1. Teoría de la renta-producto
- 1.1.2. Teoría del flujo de riqueza
- 1.1.3. Teoría del consumo más incremento patrimonial
2. Costo computable
- 2.1. Costo de adquisición
- 2.2. Costo de producción o construcción
- 2.3. Valor de ingreso al patrimonio
- 2.4. Valor en el último inventario
- 2.5. Sustento documentario del costo computable
- 2.6. Pronunciamientos del Tribunal Fiscal sobre el costo de ventas
3. Requisitos para la deducibilidad del gasto a efectos del impuesto a la renta
- 3.1. Principio de causalidad
- 3.2. Deducción del gasto en rentas gravadas y no gravadas
- 3.3. Fehaciencia en el gasto
- 3.4. Otros principios
- 3.4.1. Principio de proporcionalidad
- 3.4.2. Principio de razonabilidad
- 3.4.3. Principio de generalidad
- 3.5. La no prohibición expresada en la ley con respecto a su deducibilidad
- 3.6. Reconocimiento del gasto: criterio de lo devengado
- 3.6.1. Regulación hasta el 31 de diciembre del 2018
- 3.6.2. Principio del devengado
- 3.6.3. Excepción al criterio del devengo
- 3.7. La definición establecida en el Decreto Legislativo N.° 1425
- 3.7.1. Regulación a partir del 1 de enero del 2019 en adelante
4. El ejercicio gravable coincide con el año calendario en el Perú
5. Devengo en las rentas de tercera categoría
- 5.1. ¿Qué se entiende por “las rentas se devengan”?
- 5.2. ¿Qué se entiende por “condición suspensiva”?
- 5.3. Devengo en la enajenación de bienes
- 5.3.1. Control sobre el bien
- 5.3.2. Transferencia del riesgo de la pérdida
- 5.4. Devengo en la prestación de servicios
- 5.4.1. Grado de realización
- 5.4.2. Servicios de ejecución continuada
- 5.4.3. ¿Es posible variar el método adoptado?
- 5.4.4. ¿Y si la SUNAT no responde la solicitud?
- 5.4.5. ¿Desde cuándo opera el cambio de método?
- 5.4.6. ¿Y si el contribuyente no señaló el método utilizado ni sustentó cómo aplicarlo?
- 5.4.7. ¿Qué es lo que comprende el término “costo”?
- 5.5. Devengo en la cesión temporal de bienes por un plazo determinado
- 5.5.1. ¿Qué hacer cuando ya se adoptó el método?
- 5.6. Devengo en las obligaciones de no hacer
- 5.7. Devengo en las transferencias de créditos
- 5.8. Devengo en las expropiaciones
- 5.9. Devengo en casos especiales
- 5.9.1. Indemnizaciones
- 5.9.2. Intereses (que incluyen los señalados en el inciso e) del artículo 1 del Decreto Legislativo N.° 915)
- 5.9.3. Mutuo oneroso de bienes consumibles
- 5.9.4. ¿Se pueden desconocer, disminuir o diferir ingresos?
- 5.10. Devengo en el caso de los instrumentos financieros derivados
- 5.11. Devengo y rentas empresariales
- 5.12. Devengo y pagos a cuenta
- 5.13. Devengo y rentas de primera categoría
- 5.14. Devengo y rentas de fuente extranjera
- 5.15. Las demás rentas y aplicación del principio de percibido
- 5.16. Otras reglas señaladas en el artículo 57 de la LIR y los gastos
- 5.16.1. El caso de la condición suspensiva
- 5.16.2. El caso de los eventos futuros
6. Modificación del artículo 63 de la LIR
7. Modificación del segundo párrafo del numeral 5 del artículo 32 de la LIR
8. Vigencia de las modificatorias
9. Interpretación utilizando la NIIF 15
10. Empresas de construcción que opten por el literal b) del artículo 63 de la LIR
11. Obligaciones formales y disposiciones para el control
12. Normas especiales o sectorales
13. Bancarización como condición para la deducción del gasto
- 13.1. Análisis del artículo 5-A incorporado a la ley mediante el Decreto Legislativo N.° 1529
- 13.2. Excepción en el uso de los medios de pago
- 13.3. Obligación de emplear medios de pago en pagos parciales
14. Contar con el comprobante de pago y otros documentos fehacientes
15. Régimen de Transparencia Fiscal Internacional (TFI)
- 15.1. Entidades controladas no domiciliadas
- 15.2. Atribución de rentas
- 15.2.1. Partes vinculadas
- 15.2.2. Renta neta atribuible
- 15.3. Rentas pasivas
- 15.4. Rentas pasivas no atribuibles
- 15.5. Crédito por impuesto pagado en el exterior
- 15.6. Dividendos que corresponden a rentas pasivas
- 15.6.1. Procedimiento para determinar los dividendos que corresponden a rentas pasivas
- 15.7. Obligaciones formales
Parte II
Gastos deducibles y no deducibles
Capítulo I
Gastos no sujetos a límite
1. Tributos que recaen sobre bienes o actividades productoras de rentas gravadas
- 1.1. Introducción
- 1.2. ¿Qué es el tributo?
- 1.3. Consideraciones que deben cumplirse para el reconocimiento de los gastos deducibles
- 1.4. ¿Cuáles son los tributos que pueden deducirse como gasto?
2. Primas de seguro que cubran riesgos sobre operaciones, servicios y bienes productores de rentas gravadas, así como las de accidentes de trabajo de su personal y lucro cesante
- 2.1. Introducción
- 2.2. ¿Qué son las primas de seguro?
- 2.2.1. Tipos de seguros
- 2.2.2. En los contratos de seguro, ¿quiénes son considerados como asegurado, contratante y beneficiario?
- 2.2.3. ¿Qué es la póliza de seguro?
- 2.2.4. Requisitos mínimos que debe contener la póliza de seguro
- 2.3. ¿Qué deben cubrir las primas de seguro para ser aceptadas como gasto?
- 2.4. ¿Cuáles son los límites aplicables a las primas de seguro?
- 2.5. ¿Las primas de seguro pueden ser consideradas como costo?
- 2.6. ¿Cuándo se devenga las primas de seguro como gasto?
3. Gastos de cobranza de rentas gravadas
- 3.1. Introducción
- 3.2. Deducción de gastos por cobranza
- 3.3. Límites que resultan aplicables a los gastos por cobranzas
- 3.4. ¿Cuándo se deben reconocer estos gastos como deducibles?
4. Regalías
- 4.1. Introducción
- 4.2. ¿Qué se debe entender por regalías?
- 4.2.1. Concepto de regalías
- 4.2.2. Definición en la Ley del Impuesto a la Renta
- 4.2.3. Definición en los CDI
- 4.2.4. Elementos que forman parte de las regalías
- 4.2.5. ¿En qué casos no estamos ante un pago por regalías?
- 4.3. ¿Cuándo las regalías se encuentran gravadas en el Perú?
- 4.3.1. Regalías abonadas a personas naturales sin negocio
- 4.3.2. Regalías abonadas a personas naturales con negocio o personas jurídicas
- 4.3.3. Regalías abonadas a no domiciliadas
- 4.4. Condiciones para su deducción como gasto
5. Asignaciones destinadas a constituir provisiones para beneficios sociales
- 5.1. Introducción
- 5.2. ¿Qué se debe entender por beneficios sociales?
- 5.3. Los beneficios sociales dentro de la normativa tributaria
- 5.4. Condiciones para reconocer el gasto
- 5.5. ¿Resulta necesario haber efectuado el pago para deducir el gasto?
6. Gastos por organización, por periodo preoperativo e intereses devengados en dicho periodo
- 6.1. Introducción
- 6.2. Concepto de gastos preoperativos
- 6.3. Gastos preoperativos en el IR
- 6.3.1. Gastos preoperativos deducibles como gasto
- 6.3.2. ¿Estos tipos de gastos deben generar renta de forma efectiva?
- 6.3.3. Gastos preoperativos por expansión
- 6.3.4. ¿Estos gastos preoperativos pueden calificar como costo?
- 6.4. Condiciones adicionales para su deducción como gasto
7. Gastos por pago de penalidades
- 7.1. Introducción
- 7.2. Concepto de penalidad
- 7.3. Condiciones para deducir un gasto
- 7.4. Posiciones sobre la deducción de las penalidades
- 7.4.1. Penalidades como gasto deducible
- 7.4.2. Penalidades como gasto no deducible
Capítulo II
Gastos sujetos a límite
1. Intereses de deudas
- 1.1. Deducción de gasto
- 1.2. Acreditación del gasto
- 1.3. Límite para la deducción
- 1.4. Supuestos de excepción al límite de deducción
- 1.5. Intereses de fraccionamientos
- 1.6. Retención por intereses de créditos provenientes del exterior
- 1.7. Intereses de refinanciamientos
- 1.8. Intereses provenientes de países de baja o nula imposición
2. Gastos de movilidad
- 2.1. Naturaleza jurídica del gasto de movilidad
- 2.2. Requisitos de deducibilidad
- 2.3. Formas de sustentación y límites cuantitativos
- 2.4. A modo de conclusión
3. Depreciaciones de los bienes del activo fijo
- 3.1. Definición del término “depreciación”
- 3.2. Desgaste de los bienes de activo fijo
- 3.3. Sustento del costo computable
- 3.4. Registro contable de la depreciación
- 3.5. Base de cálculo de la depreciación
- 3.6. Porcentajes de depreciación aceptados
- 3.7. Cómputo de la depreciación y modificación de la tasa
- 3.8. Explotaciones forestales y plantaciones agrícolas
- 3.9. Costos posteriores (mejoras) sobre activos alquilados
- 3.10. Depreciación de activos fijos recibidos gratuitamente
- 3.11. Suspensión de actividades
- 3.12. Depreciación en activos revaluados
- 3.13. Bienes obsoletos o fuera de uso
4. Depreciación acelerada en contratos de arrendamiento financiero leasing (leasing)
- 4.1. Concepto y naturaleza jurídica
- 4.2. Definición de contrato de arrendamiento financiero
- 4.3. Naturaleza contable y tributaria del bien
- 4.4. Depreciación bajo régimen general versus régimen excepcional acelerado
- 4.5. Cálculo de la tasa de depreciación acelerada
- 4.6. Aplicación optativa del régimen
- 4.7. Contabilización de la depreciación acelerada
- 4.8. Modificación del plazo del contrato
- 4.9. Incumplimiento de requisitos
- 4.10. Tratamiento de otros gastos
- 4.11. Tratamiento de impuestos indirectos (IGV)
- 4.12. Bienes excluidos del régimen
5. Regímenes Excepcionales de Depreciación Acelerada vigentes en el 2025 y ejercicios posteriores
- 5.1. Introducción
- 5.2. Principales regímenes vigentes y su horizonte temporal
- 5.3. Características comunes de los regímenes vigentes
6. Valor de mercado de las remuneraciones (remuneraciones a accionistas y parientes)
- 6.1. Antecedentes
- 6.2. Sujetos sometidos al límite de valor de mercado
- 6.3. Concepto de partes vinculadas
- 6.4. Aplicación para parientes
- 6.5. Configuración y vigencia de la vinculación
- 6.6. Determinación del grado de parentesco
- 6.7. Procedimiento para determinar el valor de mercado de remuneraciones (prelación de reglas)
- 6.8. Condiciones que debe cumplir el trabajador referente
- 6.9. Consecuencias del exceso sobre el valor de mercado
7. Gastos y contribuciones destinados al personal a prestar servicios de salud, recreativos, culturales y educativos, incluidos los de capacitación
- 7.1. Marco normativo y antecedentes
- 7.2. Gastos educativos y de capacitación
- 7.3 Gastos recreativos
8. Retribuciones al directorio
- 8.1. Antecedentes
- 8.2. Retribuciones al Directorio
- 8.3. Categoría de renta de las retribuciones al Directorio
- 8.4. Gasto deducible
- 8.5. Requisitos para deducir el pago de dietas al director
9. Gastos de representación
- 9.1. Definición
- 9.2. Formas de acreditar o respaldar los gastos
- 9.3. Límite para la deducción
- 9.4. Gastos de representación como retiro de bienes gravados con IGV
- 9.5. Procedimiento para determinar el crédito fiscal en gastos de representación
10. Gastos de viaje (al interior y al exterior del país)
- 10.1. Deducción del gasto
- 10.2. Restricción: gastos de viaje de acompañantes
- 10.3. Límites para la deducción
- 10.4. Acreditación del gasto
- 10.5. Sustento de gastos por viáticos
- 10.6. Características de la declaración jurada
- 10.7. Síntesis de requisitos clave para deducción
- 10.8. Referencias normativas citadas
- 10.9. Conclusiones
11. Gastos por arrendamientos
- 11.1. Concepto de gasto deducible
- 11.2. Requisitos para la deducción del gasto
- 11.3. Tipo de compromiso según la naturaleza de la renta del arrendador
- 11.4. Efectos de la autenticación extemporánea
- 11.5. La falta de cualquiera de estos elementos anula la deducción del gasto por depreciación de los costos posteriores introducidos al inmueble recibido en arrendamiento
- 11.6. Conclusiones
12. Gastos sustentados con boletas de venta
- 12.1. Ley del Impuesto a la Renta (LIR)
- 12.2. Reglamento de la Ley del Impuesto a la Renta
- 12.3. Reglamento de Comprobantes de Pago
- 12.4. Identificación del adquiriente o usuario
13. Gastos por donaciones
- 13.1. Definición de donación
- 13.2. Reglamentación específica
- 13.3. Entidad perceptora de donaciones
- 13.4. Oportunidad para la deducción del gasto
- 13.5. Límite de deducción de donaciones
- 13.6. Acreditación de las donaciones
- 13.7. Declaración de los donantes
- 13.8. Consideraciones sobre los bienes donados
14. Gastos de vehículos automotores
- 14.1. Para vehículos de categorías A2, A3 y A4 destinados al giro del negocio
- 14.2. Categorías de vehículos
- 14.3. Régimen de deducibilidad de gastos por vehículos
- 14.4. Excepciones y regímenes especiales
Capítulo III
Gastos sujetos a condición
1. Pérdidas extraordinarias por caso fortuito o fuerza mayor
- 1.1. Introducción
- 1.2. Supuestos penales vinculados a las pérdidas extraordinarias deducibles
- 1.3. Efectos tributarios de la pérdida de activos fijos y existencias en el impuesto a la renta
- 1.3.1. Marco conceptual del activo fijo
- 1.3.2. Naturaleza jurídica de las existencias
- 1.4. Condiciones para la deducibilidad de pérdidas extraordinarias
- 1.5. Oportunidad fiscal para el reconocimiento de pérdidas extraordinarias
- 1.6. Tratamiento de la depreciación del activo fijo pendiente de aplicación
- 1.7. El sobreseimiento en el marco del proceso penal
- 1.8. Límites para la deducción tributaria
2. Mermas y desmedros de existencias
- 2.1. Introducción
- 2.2. Deducción de los gastos y aplicación del principio de causalidad contenido en la Ley del Impuesto a la Renta
- 2.3. Las mermas y su deducción para la determinación de la renta neta
- 2.3.1. Concepto de merma
- 2.3.2. Clasificación de las mermas
- 2.3.3. Deducción como gasto de las mermas y requisitos formales
- 2.4. Tratamiento Tributario de desmedros en el Impuesto a la Renta
- 2.4.1. Definición de Desmedros
- 2.4.2. Características de un desmedro
- 2.4.3. Necesidad de destrucción de las existencias con desmedro
- 2.4.4. Condiciones para el reconocimiento de gastos por desmedros
- 2.4.5. Condiciones para realizar la “Comunicación del acto de destrucción de existencias”
- 2.4.6. Informe que sustenta el desmedro
- 2.4.7. Presencia del notario público como requisito para acreditar la destrucción de existencias
- 2.4.8. Presencia del juez de paz como requisito para acreditar la destrucción de existencias
- 2.4.9. ¿Cómo debe ser presentado el “Acta o Constancia que sustenta la destrucción de existencias” ante la SUNAT?
- 2.4.10. Medios alternativos para la presentación de la comunicación, informe, acta o constancia
- 2.4.11. El caso especial para la acreditación de desmedros en productos alimenticios perecibles
- 2.4.12. Diferencias entre mermas y desmedros
3. Provisiones y castigos de deudas incobrables
- 3.1. Consideraciones generales
- 3.2. Deuda de cobranza dudosa
- 3.3. Momento para efectuar la provisión de deudas incobrables
- 3.4. ¿Cuáles son los requisitos para efectuar la provisión de deudas incobrables?
- 3.5. ¿Existen situaciones en las cuales no es posible reconocer tributariamente las deudas como incobrables?
- 3.6. ¿Qué sucede si nos cancelan una deuda que fue provisionada como de cobranza dudosa?
- 3.7. Castigo de la provisión de cuentas de cobranza dudosa
- 3.8. Requisitos que se deben cumplir para efectuar el castigo
4. Aguinaldos, bonificaciones, gratificaciones y retribuciones que se acuerden con el personal
- 4.1. Consideraciones fundamentales para el reconocimiento tributario
- 4.2. Conceptos deducibles otorgados a trabajadores dependientes
- 4.3. Condiciones para el reconocimiento del gasto deducible
- 4.4. Concepto de retribuciones a favor del personal
- 4.5. Naturaleza jurídica de las gratificaciones y bonificaciones
- 4.6. Calificación tributaria de los aguinaldos
- 4.7. Entrega de canastas navideñas a los trabajadores: implicancias tributarias para la empresa otorgante y el trabajador beneficiario
- 4.8. Implicancias tributarias de la entrega de vales de consumo a los trabajadores: análisis desde la perspectiva del empleador y del beneficiario
- 4.8.1. Definición de los vales de consumo
- 4.8.2. Deducibilidad de los vales de consumo como gasto para efectos del Impuesto a la Renta
- 4.8.3. Afectación al Impuesto General a las Ventas de la entrega de vales de consumo
- 4.8.4. Obligación de emisión de comprobantes de pago
- 4.8.5. Reconocimiento del ingreso para la empresa emisora de vales de consumo
- 4.8.6. Tratamiento de comprobantes de pago emitidos erróneamente por la empresa emisora
- 4.9. Consideraciones aplicables a la entrega de canastas navideñas y vales de consumo
- 4.9.1. Tratamiento de los aguinaldos para efectos de la Oficina de Normalización Previsional y del Seguro Social de Salud
- 4.9.2. Afectación de los aguinaldos al régimen de percepciones o detracciones
- 4.9.3. Tratamiento de los aguinaldos otorgados por asociaciones sin fines de lucro
5. Gastos o costos que constituyen rentas de segunda, cuarta y quinta categoría para su perceptor
- 5.1. Deducibilidad del gasto
- 5.2. Aplicación del principio del devengado
- 5.3. Excepción al principio del devengado
- 5.4. Excepciones a la aplicación del Inciso v)
- 5.5. Consecuencias del incumplimiento del depósito de la compensación por tiempo de servicios por parte del empleador
- 5.5.1. Desde la perspectiva tributaria
- 5.5.2. Desde la perspectiva laboral
7. Gastos por servicios efectuados por no domiciliados
- 7.1 La Importancia de la determinación de la condición de domiciliado
- 7.2 Condición de domiciliado
- 7.3. ¿Cuándo un domiciliado pasa a ser considerado como un “no domiciliado”?
- 7.4. Personas naturales que perdieron la condición de domiciliado y retornan al Perú
- 7.5. Aplicación del principio del percibido en la deducción de gasto o costo por servicios prestados por sujetos no domiciliados
- 7.6. Obligación de retener por servicios adquiridos por sujetos no domiciliados
Capítulo IV
Gastos con beneficios tributarios: personal con discapacidad
1. Inclusión laboral y beneficios fiscales
2. Obligación de contratación
3. Definición y acreditación de la discapacidad
4. Beneficios tributarios
- 4.1. Deducción adicional como gasto
Capítulo V
Gastos prohibidos
1. Gastos personales
- 1.1. Criterios para su no deducibilidad
- 1.2. Adición de los gastos relacionados a las compras de bienes y servicios para uso personal
- 1.3. Gastos personales y la disposición indirecta de renta, así como la aplicación de la tasa adicional
2. Impuesto a la renta
3. Multas, recargos e intereses moratorios
- 3.1. ¿Qué se entiende por “sanciones aplicadas por el sector público nacional”?
4. Donaciones y actos de liberalidad en dinero o en especie, salvo lo dispuesto en el inciso x) del artículo 37 del TUO de la LIR
- 4.1. Con respecto a la obligación de emitir comprobante de pago
5. Sumas invertidas en la adquisición de bienes o mejoras de carácter permanente
6. Asignaciones destinadas a la constitución de reservas o provisiones cuya deducción no admite la Ley del Impuesto a la Renta
7. Amortizaciones de activos intangibles
8. Comisiones mercantiles originadas en el exterior por compra o venta de mercadería
9. Pérdida originada en la venta de valores adquiridos con beneficios tributarios hasta el límite de dicho beneficio
10. Gastos por documentos que no cumplen con los requisitos y características del Reglamento de Comprobantes de Pago
- 10.1. Factura como comprobante de pago
- 10.2. Contribuyentes que tengan la condición de no habido
- 10.3. Notificación de la baja de inscripción en el RUC
11. El IGV, el IPM y el ISC que graven el retiro de bienes
- 11.1. Operaciones que califican como retiro de bienes gravados con IGV
- 11.2. Operaciones que califican como retiro de bienes que no son considerados ventas, no encontrándose gravados con IGV
- 11.3. Base imponible en el retiro de bienes
12. Revaluaciones voluntarias de activos
13. Gastos con sujetos ubicados en paraísos fiscales
14. Pérdidas que se originan en la venta de acciones o participaciones
15. Gastos y pérdidas provenientes de la celebración de instrumentos financieros derivados
- 15.1. Concepto de instrumento financiero derivado
- 15.2. ¿Cuándo dicho concepto no es deducible a efectos tributarios?
16. Pérdidas de capital originadas en la enajenación de valores mobiliarios
- 16.1. Gasto no deducible
- 16.2. Determinación del costo computable en el caso de los valores mobiliarios cuya enajenación genera pérdidas no deducibles
17. Transferencia de créditos incobrables
18. Bancarización
- 18.1. Acreditación del uso de medios de pago
- 18.2. Consecuencias de no utilizar medios de pago
- 18.2.1. Oportunidad para el uso de los medios de pago
- 18.2.2. Reparo del gasto del impuesto a la renta
- 18.2.3. Desconocimiento del crédito fiscal del IGV
- 18.3. ¿Utilizar los medios de pago valida mi crédito fiscal y mi gasto?
- 18.4. Errores frecuentes en la deducción de gastos
Parte III
Sistema de compensación de pérdida tributaria
1. Introducción
2. Concepto de pérdida tributaria
- 2.1. Rentas exoneradas
- 2.2. Pérdida neta compensable del ejercicio
3. Sistema actual de compensación de pérdidas tributarias
- 3.1. Uso debido de la pérdida tributaria
- 3.1.1. Sistema A
- 3.1.2. Sistema B
- 3.2. Rectificación del sistema de compensación de pérdidas elegido
- 3.3. Capitalización de las pérdidas contables
- 3.4. Relación con el ITAN
- 3.5. Sustento de la pérdida
4. Plazo de arrastre de pérdidas bajo el sistema A y del Decreto Legislativo N.° 1481
- 4.1. Con respecto a los sujetos comprendidos
- 4.2. Con respecto al arrastre de pérdidas netas registradas en el ejercicio 2020 bajo el sistema A
5. Pérdidas que no pueden compensarse con la renta neta de fuente peruana
- 5.1. Pérdida neta total de fuente extranjera
- 5.2. Pérdidas provenientes de instrumentos financieros derivados con fines distintos a los de cobertura
- 5.3. Reorganización de sociedades o empresas
- 5.3.1. Pérdidas del transferente
- 5.3.2. Pérdidas del adquirente
Parte IV
Planeamiento contable
Capítulo I
Reconocimiento de activos y pasivos diferidos IR - NIC 12
1. Objetivo de la NIC 12
2. Definiciones
3. Base contable
4. Base fiscal o base tributaria
- 4.1. Base tributaria de un activo
- 4.2. Base tributaria de un pasivo
5. Diferencias temporarias
6. Pasivos y activos por impuestos diferidos
- 6.1. Pasivos por impuestos diferidos
- 6.2. Activos por impuestos diferidos
7. Activo diferido por pérdidas tributarias
8. Medición del impuesto diferido
9. Registro contable del impuesto diferido
10. El impuesto a la renta corriente
11. Compensación de activos y pasivos por impuestos diferidos
12. Cuadro de análisis de diferencias temporarias
Capítulo II
Determinación del impuesto a la renta de tercera categoría 2025: aplicación práctica
1. Introducción
Capítulo III
Principales casillas del Formulario Virtual N.° 710
1. Presentación de los Estados Financieros
2. Activo: Plan Contable General Empresarial Modificado 2019
- 2.1. Casilla 361: Cuentas por cobrar comerciales-Terceros
- 2.2. Casilla 362: Cuentas por cobrar comerciales-Relacionadas
- 2.3. Casilla 364: Cuentas por cobrar diversas-Terceros
- 2.4. Casilla 365: Cuentas por cobrar diversas-Relacionadas
- 2.5. Casilla 367: Estimación de cuentas de cobranza dudosa
- 2.6. Casilla 366: Servicios y otros contratados por anticipado
- 2.7. Casilla 368: Mercaderías
- 2.8. Casilla 375: Inventarios por recibir
- 2.9. Casilla 380: Propiedades de inversión
- 2.10. Casilla 381: Activos por derecho de uso
- 2.11. Casilla 382: Propiedades, planta y equipo
- 2.12. Casilla 383: Depreciación de propiedades de inversión, activos por derecho de uso y propiedades, planta y equipo acumulados
3. Pasivo y patrimonio: Plan Contable General Empresarial Modificado 2019
- 3.1. Casilla 404: Cuentas por pagar comerciales-Terceros
- 3.2. Casilla 405: Cuentas por pagar comerciales-Relacionadas
- 3.3. Casilla 407: Cuentas por pagar diversas-Terceros
- 3.4. Casilla 408: Cuentas por pagar diversas-Relacionadas
- 3.5. Casilla 414: Capital
4. Estado de Resultados (estado de ganancias y pérdidas)
- 4.1. Casilla 461: Ventas netas o ingresos por servicios
- 4.2. Casilla 462: Descuentos, rebajas y bonificaciones concedidas
- 4.3. Casilla 464: Costo de ventas
- 4.4. Casilla 486: Distribución legal de la renta
- 4.5. Casilla 490: Impuesto a la renta
5. Balance de comprobación
6. Minería/hidrocarburos
ISBN: 978-612-322-640-4
Año de edición: Noviembre 2025
Código: 004515
Número de edición: primera
Formato: 24x17 cm
Número de páginas: 832
Encuadernación: tapa rústica
Cosido y encolado: hot melt