

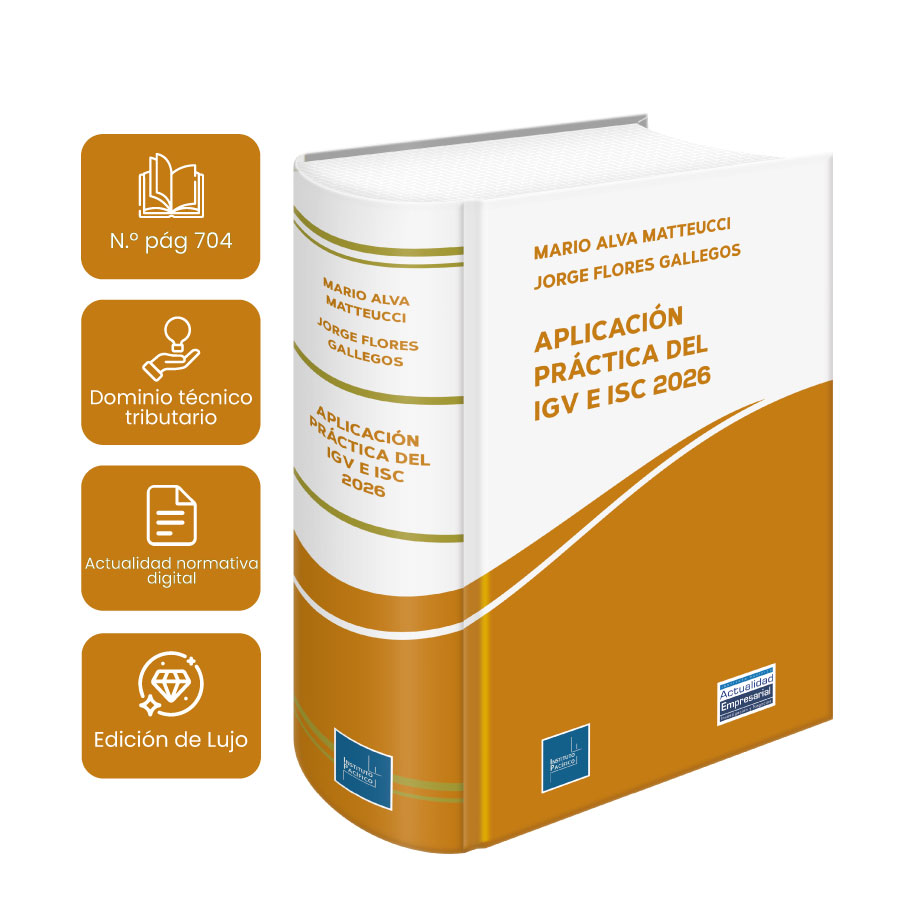

Autores: Mario Alva Matteucci, Jorge Raúl Flores Gallegos
Aplicación práctica del IGV e ISC 2026
Edición: Julio 2026
/Área: Contable
/SKU: 004463
/Formato: Tapa dura
Autores: Mario Alva Matteucci, Jorge Raúl Flores Gallegos
Aplicación práctica del IGV e ISC 2026
Edición: Julio 2026
/Área: Contable
/SKU: 004463
/Formato: Tapa dura
Recíbelo en 24/48 horas
Sobre los autores
¿Cómo te ayudará esta obra?
Dominio técnico tributario: Conozca la mecánica del IGV e ISC con un análisis sistemático que optimiza sus decisiones y minimiza riesgos fiscales.
Actualidad normativa digital: Integre el análisis de los Decretos Legislativos 1623 y 1644 para gestionar con seguridad la aplicación del IGV en la economía digital.
Gestión estratégica fiscal: Aplique pautas precisas sobre el saldo a favor, reintegros y regímenes especiales para maximizar la eficiencia financiera hoy.
Control operativo avanzado: Optimice sus registros y comprobantes mediante el uso del SIRE con el Formulario Virtual N° 621, asegurando un cumplimiento tributario sin dificultades ante SUNAT.
El libro de aplicación práctica del IGV e ISC desarrolla, de manera sistemática y actualizada al 2026, los aspectos esenciales de ambos tributos.
El tratamiento parte de los antecedentes históricos y de las opciones técnicas de imposición al consumo para, desde esa base, avanzar hacia el ámbito de aplicación, las definiciones legales, las exoneraciones, los sujetos del impuesto, el impuesto bruto, la base imponible, el crédito fiscal y su prorrata, los ajustes mediante notas de crédito y débito, la declaración y el pago, y el régimen del saldo a favor del exportador. La obra no se detiene en los institutos tradicionales: incorpora capítulos enteramente nuevos dedicados al IGV en la economía digital —con el análisis de los Decretos Legislativos N.os 1623 y 1644— y al ISC aplicable a los juegos a distancia y apuestas deportivas a distancia, regulados por la Ley N.° 31557 y el Decreto Supremo N.° 254-2024-EF.
Presentación
CAPÍTULO I
Opciones técnicas y métodos para determinar el valor agregado en el IGV
1. Antecedentes históricos
2. Opciones técnicas de imposición al consumo
2.1. Los impuestos de tipo monofásico
2.2. Los impuestos de tipo plurifásico
3. Mecánica del IGV en el Perú: opciones, técnicas y métodos para determinar el valor agregado
3.1. Métodos para determinar el valor agregado
4. Pronunciamiento del Tribunal Fiscal sobre la amplitud de las deducciones
5. ¿Cómo se encuentra estructurado el IGV en el Perú?
6. Criterio jurisdiccional del IGV
7. El IGV como impuesto al valor agregado (IVA)
8. Características del IGV como VA
CAPÍTULO II
Ámbito de aplicación del IGV: operaciones gravadas y conceptos no gravados
1. Operaciones gravadas con el IGV
2. Inafectación lógica y inafectación legal
2.1. La inafectación lógica o natural
2.2. La inafectación legal
3. ¿Cuáles son los conceptos no gravados para el IGV? Aplicación de la inafectación legal
3.1. El arrendamiento y otras formas de cesión en uso de bienes muebles e inmuebles, siempre que sean ingresos de primera o segunda categoría
3.2. La transferencia de bienes usados que efectúen las personas que no realicen actividad empresarial
3.3. La transferencia de bienes que se realice como consecuencia de la reorganización de empresas
3.4. La importación de bienes sujetos a determinadas condiciones
3.5. Algunas operaciones realizadas por el BCRP
3.6. Transferencia o importación de bienes y la prestación de servicios por parte de las entidades educativas para sus fines propios
3.7. La compra de pasajes por parte de la Iglesia católica para sus agentes pastorales
3.8. Las regalías por contratos de licencia de hidrocarburos
3.9. Los servicios que presten las AFP y aseguradoras a sus beneficiarios, en el marco del Decreto Ley N.° 25897
3.10. Importación o transferencia de bienes que se efectúe a título gratuito, a favor del sector público, excepto empresas
3.11. Intereses y ganancias de capital generados por certificados de depósito del BCRP y por bonos “Capitalización Banco Central de Reserva del Perú”
3.12. Los juegos de azar y las apuestas
3.13. La adjudicación a título exclusivo de bienes obtenidos por la ejecución de los contra-tos de colaboración empresarial
3.14. La asignación de recursos, bienes, servicios y contratos de construcción
3.15. La atribución que realice el operador de aquellos contratos de colaboración empre-sarial que no lleven contabilidad independiente
3.16. La venta e importación de medicamentos o insumos para el tratamiento de enfer-medades oncológicas, del VIH/SIDA y de la diabetes
3.17. Los servicios de crédito
3.18. Pólizas de seguros de vida emitidas por compañías de seguros legalmente cons-tituidas en el Perú
3.19. Los intereses generados por valores mobiliarios emitidos mediante oferta pública o privada por personas jurídicas constituidas o establecidas en el país
3.20. Intereses generados por los títulos valores no colocados por oferta pública, cuando hayan sido adquiridos a través de algún mecanismo centralizado de negociación a los que se refiere la Ley del Mercado de Valores
3.21. Utilización de servicios en el país, cuando la retribución por el servicio forme parte del valor en aduana de un bien corporal cuya importación se encuentre gravada con el impuesto
3.22. La importación de bienes corporales
CAPÍTULO III
Definiciones
1. La venta de bienes muebles en el país
2. El concepto de venta a efectos de la aplicación del IGV
2.1. La definición de venta en la LIGV e ISC
2.2. La definición de venta en el Reglamento de la LIGV e ISC
3. El retiro de bienes
4. Opinión de la doctrina
5. ¿Cuáles son los retiros de bienes que no son considerados ventas para la LIGV e ISC?
5.1. Retiro de insumos, materias primas y bienes intermedios utilizados en la elaboración de los bienes que produce la empresa
5.2. La entrega de bienes a un tercero para ser utilizados en la fabricación de otros bienes que la empresa le hubiera encargado
5.3. Retiro de bienes por el constructor para ser incorporados a la construcción de un inmueble
5.4. Retiro de bienes como consecuencia de la desaparición, destrucción o pérdida de bienes, debidamente acreditada conforme lo disponga el reglamento
5.5. El retiro de bienes para ser consumidos por la propia empresa, siempre que sea necesario para la realización de las operaciones gravadas
5.6. Bienes no consumibles, utilizados por la propia empresa, siempre que sea necesario para la realización de las operaciones gravadas
5.7. Retiro de bienes para ser entregados a los trabajadores como condición de trabajo, siempre que sean indispensables para que el trabajador pueda prestar sus servicios, o cuando dicha entrega se disponga mediante ley
5.8. El retiro de bienes producto de la transferencia por subrogación a las empresas de seguros de los bienes siniestrados que hayan sido recuperados
6. Otros conceptos de retiros de bienes en el Reglamento de la LIGV e ISC
6.1. Todo acto por el que se transfiere la propiedad de bienes a título gratuito
6.2. Apropiación de los bienes de la empresa que realice el propietario, socio o titular
6.3. Consumo que realice la empresa de los bienes de su producción o del giro de su negocio salvo que sea necesario para la realización de operaciones gravadas
6.4. La entrega de los bienes a los trabajadores de la empresa cuando sean de su libre disposición y no sean necesarios para la prestación de sus servicios
6.5. La entrega de bienes pactada por convenios colectivos que no se consideren condición de trabajo y que no sean indispensables para la prestación de servicios
7. Definición de bienes muebles
7.1. La definición de bien mueble bajo la legislación civil
7.2. La definición de bien mueble bajo la legislación tributaria
7.3. La definición de lo que no debe considerarse como bien mueble en el Reglamento de la LIGV e ISC
8. Definición de servicios en la LIGV e ISC
8.1. La prestación de servicios
8.2. La prestación de servicios debe ser a título oneroso
8.3. La retribución o el ingreso debe considerarse renta de tercera categoría para los efectos del impuesto a la renta (aun cuando no esté afecto a este último impuesto)
8.4. La prestación de servicios se debe realizar en el territorio nacional
8.5. Territorialidad de los servicios según la Comunidad Andina de Naciones
8.6. Operaciones de servicios en las que se entreguen arras, depósitos o garantías
8.7. Utilización económica de servicios en el país
8.8. ¿Existe retiro de servicios?
8.9. ¿Qué sucede con los pasajes aéreos por el transporte internacional de pasajeros?
9. Las clases de contratos de construcción y su afectación al IGV
9.1. Construcción
9.2. Constructor
9.3. Contrato de construcción
9.4. ¿Los contratos de construcción están dentro de la categoría de servicios?
9.5. Clases de contratos de construcción
9.6. Los contratos de construcción por administración
9.7. ¿Los contratos de construcción están sujetos a la aplicación del IGV?
9.8. ¿Los contratos de construcción están sujetos a la aplicación del sistema de detracciones?
9.9. ¿Es conveniente que la legislación del IGV incorpore una definición del término “construcción”?
9.10. Los elementos que conforman la hipótesis de incidencia tributaria
9.11. El contrato de construcción y su afectación con el IGV
9.12. ¿Es conveniente que la legislación del IGV contenga una definición del término “construcción”?
10. Nacimiento de la obligación tributaria en el IGV
10.1. En el caso de la venta de bienes
10.2. En el caso de ventas naves y aeronaves
10.3. En el caso de ventas de signos distintivos, invenciones, derechos de autor, derechos de llave y similares
10.4. En el caso de la entrega de bienes a comisionistas o consignatarios
10.5. ¿Qué sucede en el caso de que se entreguen pagos parciales en la venta de bienes muebles?
10.6. ¿Qué sucede en el caso de que se realicen operaciones en rueda o mesa de productos de las bolsas de productos?
11. El nacimiento de la obligación tributaria en caso del retiro de bienes
12. El nacimiento de la obligación tributaria en la prestación de servicios
12.1. El nacimiento de la obligación tributaria en el caso de los servicios públicos
13. El nacimiento de la obligación tributaria en el caso de la utilización de servicios
14. El nacimiento de la obligación tributaria en los contratos de construcción
14.1. Las arras de retractación y las arras confirmatorias y su papel en el nacimiento de la obligación tributaria: ¿se viola el principio de reserva de ley?
15. Nacimiento de la obligación tributaria en el caso de la primera venta de los inmuebles
15.1. La primera venta de inmuebles que realicen los constructores de estos: ¿cuál es el aspecto objetivo?
15.2. Supuestos que sí califican como primera venta de inmuebles
15.3. Supuestos que no califican como primera venta de inmuebles
15.4. ¿Los bienes futuros están gravados con el IGV?
15.5. Fecha de la construcción
15.6. Aspecto subjetivo
15.7. Sujetos del impuesto
15.8. La venta de inmuebles destinados a vivienda cuyo valor de venta no supere las 35 UIT
16. La importación de bienes y su afectación tributaria con el IGV
16.1. Introducción
16.2. ¿Existe una definición de importación de bienes en la LIGV e ISC?
16.3. El concepto de importación de bienes en la normatividad aduanera
16.4. ¿Cuál es el argumento central de afectar con el IGV la importación de bienes?
16.5. ¿Cuál es el aspecto objetivo de la importación de bienes en el país?
16.6. ¿Qué sucede con la importación de productos digitales como el caso de un software?
16.7. ¿La importación temporal de bienes al territorio nacional se encuentra afecta al pago del IGV?
16.8. ¿Cuál es el aspecto personal en el caso de la importación de bienes en el Perú?
16.9. ¿Cuándo nace la obligación tributaria en el caso de la importación de bienes?
16.10. ¿Cuál es la base imponible del IGV aplicable en la importación de bienes?
16.11. La forma de determinar la base imponible a través del valor en aduanas
16.12. ¿Cómo se efectúa la liquidación del IGV que grava la importación de bienes?
16.13. ¿Son frecuentes los ajustes en el valor de aduanas?
16.14. ¿Cómo se paga el IGV en el caso de la importación de bienes?
16.15. ¿Por qué se aplica la percepción del IGV a la importación de bienes?
CAPÍTULO IV
De las exoneraciones
1. ¿Cuáles son las operaciones exoneradas del pago del IGV?
1.1. El apéndice I de la LIGV e ISC: operaciones exoneradas del IGV
1.2. El apéndice II de la LIGV e ISC: servicios exonerados del IGV
2. ¿Se puede modificar el contenido de los apéndices de la LIGV e ISC?
3. Vigencia y renuncia a la exoneración del IGV
3.1. Vigencia de la exoneración del IGV
3.2. Renuncia a la exoneración del IGV
4. Carácter expreso de la exoneración
CAPÍTULO V
De los sujetos y el cálculo del impuesto
1. ¿Quiénes son los sujetos del IGV?
1.1. Sujeto pasivo versus sujeto incidido
2. Sujetos del impuesto, habitualidad y “casi empresa”
2.1. La habitualidad: calificación
3. Otros supuestos de contribuyentes para el IGV
3.1. Comisionistas, consignatarios y otros
3.2. Contratos de colaboración empresarial
3.3. Reorganización de empresas: calidad de constructor
3.4. Personas jurídicas: sociedades irregulares
3.5. Fondos de inversión
4. Responsables solidarios
4.1. El comprador de los bienes cuando el vendedor no tenga domicilio en el país
4.2. Comisionistas, subastadores, martilleros y todos los que vendan o subasten bienes por cuenta de terceros
4.3. Las personas naturales, las sociedades u otras personas jurídicas, instituciones y entidades públicas o privadas designadas
4.4. Los coaseguros
4.5. El fiduciario, en el caso del fideicomiso de titulización por las operaciones que el patrimonio fideicometido realice para el cumplimiento de sus fines
5. Cálculo del impuesto
5.1. La determinación del IGV
CAPÍTULO VI
Impuesto bruto y base imponible
1. Impuesto bruto en el IGV
2. La base imponible en el IGV
2.1. El valor de venta en la venta de bienes e importaciones de bienes intangibles
2.2. El total de la retribución, en la prestación o utilización de servicios
2.3. El valor de construcción, en los contratos de construcción
2.4. El ingreso percibido en la venta de inmuebles
2.5. Base imponible del IGV en las importaciones de bienes corporales
2.6. Comentarios adicionales a la base imponible en el IGV
3. El valor de venta del bien, retribución por servicios, valor de construcción o venta del bien inmueble
4. La base imponible en el retiro de bienes, mutuo y entrega a título gratuito
5. La concordancia reglamentaria en el tema del impuesto bruto y la base imponible
5.1. Accesoriedad
5.2. Base imponible cuando no existe comprobante de pago
5.3. Base imponible cuando no esté determinado el precio
5.4. Permuta
5.5. Mutuo de bienes
5.6. Retiro de bienes
5.7. Entrega a título gratuito en caso de empresas vinculadas
5.8. Comerciantes minoristas
5.9. Base imponible en la primera venta de inmuebles
5.10. Contratos de colaboración empresarial
5.11. Cargos adicionales
5.12. Envases y embalajes retornables
5.13. Descuentos
5.14. Entidades religiosas
5.15. Reaseguros
5.16. Transferencias de créditos
5.17. Operaciones en moneda extranjera
5.18. Base imponible en las operaciones realizadas en la rueda o mesa de productos de las bolsas de productos
5.19. Fideicomiso de titulización
5.20. Retribución del fiduciario
6. Valor de venta del bien, retribución por servicios, valor de construcción o venta del bien inmueble
6.1. Definición de la base imponible y conceptos integrantes
6.2. Conceptos excluidos de la base imponible
7. Base imponible en retiro de bienes, mutuo y entrega a título gratuito
8. Impuesto que grava retiro no es gasto ni costo
9. Tasa del impuesto
CAPÍTULO VII
¿Cuáles son los requisitos exigidos para la utilización del crédito fiscal?
1. Introducción
2. Los llamados “requisitos sustanciales”
2.1. El significado del término “sustancial”
2.2. El artículo 18 de la LIGV e ISC
2.3. Análisis en detalle del artículo 18 de la LIGV e ISC: requisitos sustanciales
2.4. Análisis en detalle del artículo 19 de la LIGV e ISC: requisitos formales
2.5. ¿Qué sucede con el impuesto que grava el retiro de bienes con respecto al crédito fiscal?
2.6. ¿Qué sucede con los servicios prestados por no domiciliados?
2.7. ¿Cuándo se debe utilizar el crédito fiscal en el caso de los servicios públicos?
2.8. ¿Cuál es el tratamiento del crédito fiscal en el caso de fideicomiso de titulización, reorganización y liquidación de empresas?
2.9. ¿Qué sucede cuando el crédito fiscal es mayor que el impuesto bruto?
CAPÍTULO VIII
El reintegro del crédito fiscal
1. La figura del reintegro del IGV
1.1. ¿Cuándo opera la figura del reintegro del crédito fiscal?
1.2. El reintegro del crédito fiscal en la legislación del IGV
CAPÍTULO IX
El crédito fiscal y la realización de operaciones gravadas y no gravadas:¿cuándo aplicar la prorrata?
1. Las operaciones gravadas y no gravadas con el IGV
1.1. Métodos para la utilización del crédito fiscal en el caso que se realicen conjuntamente operaciones gravadas y no gravadas con el IGV
CAPÍTULO X
El ajuste al impuesto bruto y al crédito fiscal en el IGV
1. Introducción
2. La Nota de Crédito
2.1. Reglas del Reglamento de Comprobantes de Pago
3. La Nota de Débito
3.1. Reglas del Reglamento de Comprobantes de Pago
4. Reglas comunes para las Notas de Crédito y Notas de Débito
4.1. Una sola serie puede cubrir ambos tipos de documentos
4.2. Identificación del comprobante modificado
4.3. Destino del original y copias
4.4. Autorización de impresión
5. Coexistencia de emisión electrónica y física: el régimen de contingencia
5.1. Contexto y fundamento normativo
5.2. Supuestos que habilitan la emisión física en contingencia
5.3. Requisitos para la autorización de impresión física en contingencia
5.4. Leyendas obligatorias en los comprobantes físicos de contingencia
5.5. Declaración jurada informativa: plazos y condiciones
5.6. Inaplicabilidad de los catálogos 9 y 10 en la emisión física de contingencia
6. Los ajustes al impuesto bruto y al crédito fiscal en la LIGV e ISC
6.1. Deducciones del impuesto bruto (artículo 26 de la LIGV e ISC)
6.2. Deducciones del crédito fiscal (artículo 27 de la LIGV e ISC)
6.3. Ajustes por retiro de bienes y bonificaciones (artículo 28 de la LIGV e ISC)
7. ¿Puede anularse un comprobante de pago emitido a una entidad del sector público para obtener el pago?
8. Síntesis de pronunciamientos relevantes del periodo
comprendido
CAPÍTULO XI
Declaración y pago del IGV
1. Obligación de declarar: reglas generales
1.1. Forma y oportunidad de la declaración y el pago
1.2. Excepciones a la presentación de la declaración
2. Retenciones del IGV
3. Liquidación del IGV en importación de bienes y utilización de servicios
3.1. Importación de bienes del exterior
3.2. Servicios contratados con proveedores del exterior
4. IGV Justo: prórroga para micro y pequeña empresa
4.1. ¿Quién puede acogerse?
4.2. ¿Qué IGV se puede prorrogar?
4.3. ¿Cómo se ejerce la opción?
4.4. ¿Quién no puede acogerse?
5. El Formulario Virtual N.° 621 en el contexto del SIRE y los cruces automáticos de información de la SUNAT
5.1. El SIRE como eslabón previo e inseparable del Formulario Virtual N.° 621
5.2. Estructura del cruce automático: ¿cómo la SUNAT detecta inconsistencias antes de notificar?
5.3. Inconsistencias frecuentes entre el SIRE y el Formulario Virtual N.° 621: tipología y consecuencias
5.4. La interdependencia entre el SIRE y el Formulario Virtual N.° 621: fundamentos y consecuencias prácticas
5.5. Gestión práctica del cumplimiento: el flujo SIRE: Formulario Virtual N.° 621 en el entorno de fiscalización digital de la SUNAT
CAPÍTULO XII
Exportaciones y saldo a favor del exportador
1. Concepto de “exportación” en la LIGV e ISC y en la Ley General de Aduanas
2. Tasa cero y exportación: estructura del valor agregado a nivel mundial
3. Operaciones calificadas como exportación (artículo 33 de la LIGV e ISC)
3.1. Venta en zona internacional de puertos y aeropuertos
3.2. Operaciones swap
3.3. Fabricación por encargo para clientes del exterior
3.4. Hospedaje y alimentación a no domiciliados (hasta 60 días)
3.5. Venta de bienes a bordo de naves y aeronaves internacionales
3.6. Servicios de transporte y mantenimiento de naves/aeronaves extranjeras
3.7. Servicios de alimentación y turismo a no domiciliados
3.8. Servicios complementarios al transporte de carga internacional
3.9. Suministro de energía eléctrica en Zonas Especiales de Desarrollo (ZED)
3.10. Servicios ejecutados parcialmente en el extranjero para no domiciliados
4. Exportaciones a ZED y a Zofratacna
5. Saldo a favor del exportador
5.1. Determinación y aplicación del saldo a favor
5.2. Devolución: procedimiento y requisitos
6. Devolución de impuestos a turistas (tax free)
CAPÍTULO XIII
Registros, medios de control y comprobantes de pago
1. Registros contables y medios de control del IGV
2. Obligatoriedad de entrega de comprobantes de pago
3. Características y requisitos de los comprobantes de pago
4. Obligaciones de prestadores de servicios de suministro
5. Valor no fehaciente o no determinado de las operaciones
6. Comprobantes de pago por operaciones no reales
6.1. Efectos para el emisor y para el receptor
6.2. Concepto de operación no real
CAPÍTULO XIV
IGV en la economía digital
1. Antecedentes y contexto: la brecha fiscal en el entorno digital
2. IGV en la utilización de servicios digitales por parte de personas naturales sin negocio
2.1. Concepto de servicio digital para efectos del IGV
2.2. Sujeto del IGV: persona natural sin actividad empresarial como contribuyente
2.3. Criterios de residencia habitual del usuario (IP, SIM, medios de pago, domicilio registrado)
2.4. Importación de bienes intangibles a través de internet
3. Mecanismo de retención y percepción por sujetos no domiciliados (artículo 49-A de la LIGV e ISC)
3.1. Sujeto no domiciliado como agente de retención o percepción
3.2. Servicios digitales directos: percepción del 18 % al momento del cobro
3.3. Plataformas de intermediación: retención al prestador y percepción al usuario
3.4. Verificación del destino (consumo en el país) y del tipo de usuario
4. Obligaciones formales del sujeto no domiciliado
4.1. Inscripción en el RUC: régimen simplificado para no domiciliados
4.2. Declaración y pago: plazo, forma y moneda (soles o dólares)
4.3. No configuración de establecimiento permanente
5. Sujetos facilitadores de pago: rol subsidiario del sistema financiero
6. Plataformas inscritas y recaudación 2025: avances y perspectivas
7. Comparación con modelos de la OCDE y experiencias en Latinoamérica
8. Pronunciamientos administrativos y jurisprudencia
CAPÍTULO XV
ISC a los juegos a distancia y apuestas deportivas a distancia
1. Introducción
2. Marco legal: Ley N.° 31557, Decreto Legislativo N.° 1644 y reglamento aprobado por el Decreto Supremo N.° 254-2024-EF
3. Ámbito de aplicación del ISC a juegos y apuestas a distancia
3.1. Operaciones gravadas: juegos a distancia y apuestas deportivas en plataformas digitales
3.2. Tratamiento unificado: operadores domiciliados y no domiciliados
3.3. Criterios de residencia habitual del jugador
4. Sujetos del ISC
4.1. Entidades organizadoras titulares de autorización: operadores nacionales
4.2. Jugadores en plataformas de operadores del exterior
5. Base imponible, tasa de 1 % y sistema de determinación
6. Percepción del ISC: persona jurídica extranjera como agente de percepción
6.1. Momento de la percepción: aplicación de la apuesta
6.2. Incumplimiento: rol subsidiario de los sujetos facilitadores de pago
7. Declaración y pago del ISC y del impuesto específico a los juegos
8. Impuesto específico a las ganancias de operadores: 12% sobre base imponible mensual
9. Relación con la inafectación del IGV a los juegos de azar presenciales
10. Nota metodológica
11. Pronunciamientos administrativos y jurisprudencia destacada
CAPÍTULO XVI
Reintegro tributario para la región Selva
1. Territorio comprendido en la región Selva
2. Requisitos para acceder al beneficio
2.1. Domicilio fiscal y administración de la empresa en la región
2.2. Contabilidad y documentación sustentatoria en el domicilio fiscal
2.3. No menos del 75 % de las operaciones en la región
2.4. Inscripción en el Registro de Beneficiarios de la SUNAT
2.5. Efectuar y pagar retenciones del IGV en los plazos establecidos
2.6. Constitución e inscripción en Registros Públicos de la región (personas jurídicas)
3. Garantías y funcionamiento del reintegro tributario
3.1. Tope del reintegro
3.2. Forma de efectuar el reintegro y renuncia al beneficio
4. Supuestos en los que no procede el reintegro
4.1. Bienes similares o sustitutos producidos en la región
4.2. Incumplimiento de requisitos
5. Procedimiento de solicitud de reintegro tributario
5.1. Constancia de capacidad productiva y cobertura de consumo regional
CAPÍTULO XVII
Disposiciones complementarias y regímenes especiales
1. Administración del IGV e ISC
2. El crédito fiscal no es gasto ni costo
3. Bienes en los apéndices III y IV de la LIGV e ISC
4. Inafectación del impuesto de alcabala
5. Beneficios tributarios relativos al IGV y al ISC: vigencia y alcances
6. Documentos cancelatorios del Tesoro Público
7. Transferencia de créditos
8. Simulación de hechos para gozar de beneficios tributarios
8.1. Defraudación tributaria y tipo agravado
9. Régimen de Recuperación Anticipada del IGV (Decreto Legislativo N.° 973 y modificatorias)
9.1. Régimen General: requisitos y procedimiento
9.2. Régimen Especial MYPE (Ley N.° 30296, vigencia hasta el 2023)
10. Impuesto a la venta de arroz pilado (IVAP): naturaleza y aplicación
10.1. Carácter monofásico y no acumulativo del IVAP
10.2. Primera venta y retiro del molino como hecho gravado
10.3. Detracciones aplicables al IVAP
CAPÍTULO XVIII
Pautas para entender el impuesto selectivo al consumo (ISC)
1. El ISC como impuesto monofásico: naturaleza y fundamento
2. Ámbito de aplicación del ISC
3. Base imponible y sistemas de determinación del ISC
4. Casos especiales del ISC
5. Declaración y pago del ISC
6. Carácter expreso de la exoneración del ISC
Edición : 2026
Formato : 24 x 17 cm
Encolado : hot melt
Cosido : hilo vegetal
Papel : bond 75 g
Carátula : tapa dura
N.º pág. : 704