
Autor: Hector Humberto Novoa Vila
Elaboración Analítica de Estados Financieros
Edición: Mayo 2019
/Área: Finanzas y comercio
/SKU: DAELI34404
/Formato: Digital
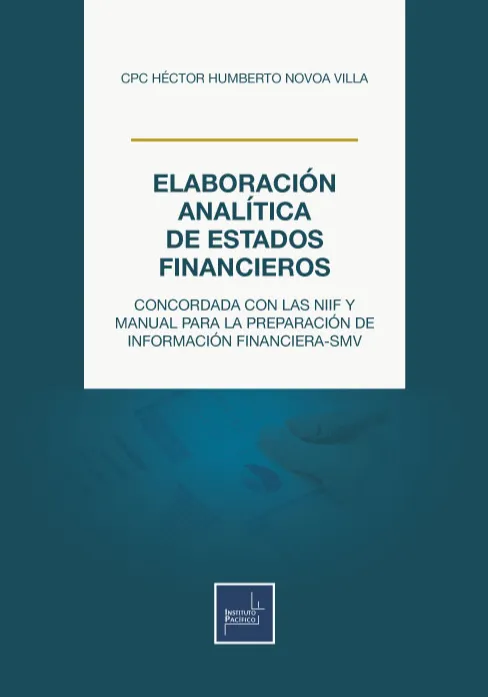
Autor: Hector Humberto Novoa Vila
Elaboración Analítica de Estados Financieros
Edición: Mayo 2019
/Área: Finanzas y comercio
/SKU: DAELI34404
/Formato: Digital
Acceso ilimitado
En la formulación de los Estados Financieros, los profesionales de las ciencias contables se encuentran ante la incertidumbre de cómo y cuándo aplicar las normas internas de orden laboral, financiero, civil y tributario, así como las NIIF completas o las NIIF para PYMES. Con la finalidad de facilitar la formulación de la información que deben presentar las entidades, se ha desarrollado esta obra teniendo como base fundamental el Manual para la Preparación de Información Financiera, el mismo que, relacionado con las NIIF completas y las NIIF para PYMES, nos han permitido establecer pautas para la elaboración de las Notas a los Estados Financieros, las que sirven de base para construir los Estados Financieros establecidos en la NIC 1 Presentación de Estados Financieros.
Introducción.
CAPÍTULO I - LOS ESTADOS FINANCIEROS
1. Definición.
2. Base legal de la formulación de Estados Financieros.
3. Organismos internacionales de contabilidad.
4. Normas Internacionales de Contabilidad (NIC).
NIC 1 : Presentación de Estados Financieros
NIC 2 : Inventarios
NIC 7 : Estado de fl ujos de efectivo
NIC 8 : Políticas contables, cambios en las estimaciones contables y errores
NIC 10 : Hechos ocurridos después del periodo sobre el que se informa.
NIC 12 : Impuesto a las ganancias
NIC 16 : Propiedades, planta y equipo.
NIC 19 : Benefi cios a los empleados.
NIC 20: Contabilización de las subvenciones del gobierno e información a revelar sobre ayudas gubernamentales.
NIC 21 : Efectos de las variaciones en las tasas de cambio de la moneda extranjera
NIC 23 : Costos por préstamos
NIC 24 : Información a revelar sobre partes relacionadas.
NIC 26 : Contabilización e información fi nanciera sobre planes de benefi cio por retiro
NIC 27 : Estados fi nancieros separados
NIC 28 : Inversiones en asociadas y negocios conjuntos
NIC 29 : Información fi nanciera en economías hiperinfl acionarias
NIC 32 : Instrumentos fi nancieros: presentación.
NIC 33 : Ganancias por acción.
NIC 34 : Información fi nanciera intermedia
NIC 36 : Deterioro del valor de los activos.
NIC 37 : Provisiones, pasivos contingentes y activos contingentes.
NIC 38 : Activos intangibles
NIC 39 : Instrumentos fi nancieros: reconocimiento y medición.
NIC 40 : Propiedades de inversión.
NIC 41 : Agricultura
5. Normas Internacionales de Información Financiera (NIIF).
NIIF 1 : Adopción por primera vez de las normas internacionales de información financiera
NIIF 2 : Pagos basados en acciones.
NIIF 3 : Combinaciones de negocios.
NIIF 4 : Contratos de seguro
NIIF 5 : Activos no corrientes mantenidos para la venta y operaciones discontinuadas.
NIIF 6 : Exploración y evaluación de recursos minerales
NIIF 7 : Instrumentos financieros: información a revelar.
NIIF 8 : Segmentos de operación
NIIF 9 : Instrumentos financieros.
NIIF 10: Estados financieros consolidados.
NIIF 11: Acuerdos conjuntos.
NIIF 12: Información a revelar sobre participaciones en otras entidades.
NIIF 13: Medición del valor razonable
NIIF 14: Cuentas de diferimientos de actividades reguladas
NIIF 15: Ingresos de actividades ordinarias procedentes de contratos con clientes
NIIF 16: Arrendamientos.
NIIF 17: Contratos de seguro
6. Norma Internacional de Información Financiera para pequeñas y medianas entidades (NIIF para las PYMES)
SECCIÓN 1: Pequeñas y medianas entidades.
SECCIÓN 2: Conceptos y principios generales.
SECCIÓN 3: Presentación de estados financieros
SECCIÓN 4: Estado de situación financiera
SECCIÓN 5: Estado del resultado integral y estado de resultados.
SECCIÓN 6: Estado de cambios en el patrimonio y estado de resultados y ganancias acumuladas
SECCIÓN 7: Estado de flujos de efectivo
SECCIÓN 8: Notas a los estados financieros
SECCIÓN 9: Estados financieros consolidados y separados
SECCIÓN 10: Políticas contables, estimaciones y errores.
SECCIÓN 11: Instrumentos financieros básicos.
SECCIÓN 12: Otros temas relacionados con los instrumentos financieros inventarios
SECCIÓN 13: Inventarios
SECCIÓN 14: Inversiones en asociadas.
SECCIÓN 15: Inversiones en negocios conjuntos
SECCIÓN 16: Propiedades de inversión.
SECCIÓN 17: Propiedades, planta y equipo.
SECCIÓN 18: Activos intangibles distintos de la plusvalía
SECCIÓN 19: Combinaciones de negocios y plusvalía
SECCIÓN 20: Arrendamientos.
SECCIÓN 21: Provisiones y contingencias.
SECCIÓN 22: Pasivos y patrimonio
SECCIÓN 23: Ingresos de actividades ordinarias.
SECCIÓN 24: Subvenciones del gobierno
SECCIÓN 25: Costos por préstamos
SECCIÓN 26: Pagos basados en acciones.
SECCIÓN 27: Deterioro del valor de los activos.
SECCIÓN 28: Beneficios a los empleados
SECCIÓN 29: Impuesto a las ganancias.
SECCIÓN 30: Conversión de la moneda extranjera
SECCIÓN 31: Hiperinflación
SECCIÓN 32: Hechos ocurridos después del periodo sobre el que se informa
SECCIÓN 33: Información a revelar sobre partes relacionadas.
SECCIÓN 34: Actividades especiales.
7. Estados Financieros Básicos
SECCIÓN 35: Transición a la NIIF para las PYMES.
8. Clases de Estados Financieros
8.1. Estados Financieros de Propósito General.
8.2. Estados Financieros de Propósito Especial
9. Objetivos de los Estados Financieros.
10. Requisitos de los Estados Financieros.
11. Características de los Estados Financieros
11.1. Características cualitativas.
11.2. Características cuantitativas.
12. Condiciones
13. Hipótesis de políticas contables
14. Información complementaria.
CAPÍTULO II - ESTADO DE SITUACIÓN FINANCIERA
1. Generalidades del Estado de Situación Financiera
1.1. Medición de los elementos de los Estados Financieros.
1.2. Criterios de valoración del valor razonable.
1.3. Transacciones y saldos en moneda extranjera.
1.4. Cuentas de valuación.
2. Componentes del Estado de Situación Financiera.
2.1. Activo
2.1.1. Clasificación general del activo
2.1.2. Clasificación de los activos por su ubicación en el tiempo.
2.2. Pasivo.
2.2.1. Clases de pasivo
2.3. Patrimonio.
3. Estructura del Estado de Situación Financiera.
4. Descripción de las partidas del activo.
4.1. Partidas del activo corriente
4.1.1. Efectivo y equivalentes de efectivo
4.1.2. Inversiones financieras.
4.1.3. Cuentas por cobrar comerciales
4.1.4. Otras cuentas por cobrar a partes relacionadas
4.1.5. Otras cuentas por cobrar.
4.1.6. Existencias.
4.1.7. Activos biológicos (parte corriente)
4.1.8. Activos no corrientes mantenidos para la venta.
4.1.9. Gastos contratados por anticipado.
4.1.10. Otros activos
4.2. Partidas del activo no corriente.
4.2.1. Activos biológicos (parte no corriente).
4.2.2. Inversiones inmobiliarias
4.2.3. Inmuebles, maquinaria y equipo
4.2.4. Activos intangibles
4.2.5. Activos por impuesto a la renta y participaciones diferidos
4.2.6. Activo por intereses diferidos.
4.2.7. Crédito mercantil
5. Descripción de las partidas del pasivo
5.1. Sobregiros bancarios
5.2. Obligaciones financieras.
5.3. Cuentas por pagar comerciales
5.4. Otras cuentas por pagar a partes relacionadas
5.5. Impuesto a la renta y participaciones corrientes.
5.6. Otras cuentas por pagar.
5.7. Provisiones
5.8. Pasivos mantenidos para la venta (corriente).
5.9. Pasivos por impuesto a la renta y participaciones diferidos.
5.10. Ingresos diferidos.
6. Contingencias.
7. Descripción de las partidas del patrimonio.
7.1. Patrimonio neto atribuible a la matriz
7.1.1. Capital
7.1.2. Acciones de inversión
7.1.3. Capital adicional.
7.1.4. Resultados no realizados.
7.1.5. Reservas legales
7.1.6. Otras reservas
7.1.7. Resultados acumulados.
7.1.8. Diferencias de conversión
7.2. Patrimonio neto no atribuible a la matriz.
7.2.1. Intereses minoritarios.
7.2.2. Los hechos ocurridos después de la fecha de la información financiera.
CAPÍTULO III - ESTADO DE SITUACIÓN FINANCIERA
1. Definición
2. Componentes básicos del Estado de Resultados
3. Contenido del Estado de Resultados
3.1. Información a presentar en la sección del Resultado del Periodo o en el Estado del Resultado del Periodo.
3.2. Información a presentar en la sección de Otro Resultado Integral.
4. Aspectos a tomar en cuenta en la elaboración del Estado de Resultados.
5. Clases de Estado de Resultados
6. Estado de Resultados por Función.
6.1. Descripción de los rubros del Estado de Resultados por Función
6.1.1. Ventas netas.
6.1.2. Otros ingresos operacionales.
6.1.3. Costo de ventas.
6.1.4. Otros costos operacionales
6.1.5. Gastos de ventas.
6.1.6. Gastos de administración.
6.1.7. Ganancia o pérdida en venta de activos
6.1.8. Otros ingresos
6.1.9. Otros gastos.
6.1.10. Ingresos financieros.
6.1.11. Gastos financieros
6.1.12. Participación en el resultado de partes relacionadas por el método de participación.
6.1.13 Ganancias (pérdidas) por instrumentos financieros derivados
6.1.14. Resultado por medición al valor razonable de activos y pasivos no financieros
6.1.15. Impuesto a la renta.
6.1.16. Ingresos y gastos netos de operaciones discontinuadas.
6.1.17. Utilidad (pérdida) neta del ejercicio
6.1.18. Reserva legal.
6.1.19. Utilidad (pérdida) neta atribuible
6.1.20. Resultado básico y diluido por acción
7. Estado de Resultados por Naturaleza
7.1. Descripción de los rubros del Estado de Resultados por Naturaleza.
7.1.1. Ventas netas de mercaderías.
7.1.2. Compra de mercaderías.
7.1.3. Descuentos, rebajas y bonificaciones obtenidas (mercaderías)
7.1.4. Variación de mercaderías.
7.1.5. Margen comercial.
7.1.6. Ventas netas de productos.
7.1.7. Producción almacenada.
7.1.8. Producción inmovilizada.
7.1.9. Producción del ejercicio.
7.1.10. Compras de materias primas.
7.1.11. Compras de materiales auxiliares, suministros y repuestos
7.1.12. Compras de envases y embalajes.
7.1.13. Servicios prestados por terceros
7.1.14. Descuentos, rebajas y bonificaciones obtenidos.
7.1.15. Variación de materias primas.
7.1.16. Variación de materiales auxiliares, suministros y repuestos
7.1.17. Variación de envases y embalajes.
7.1.18. Gastos de personal
7.1.19. Valor agregado.
7.1.20. Tributos.
7.1.21. Subsidios recibidos
7.1.22. Excedente bruto (insuficiencia bruta) de explotación.
7.1.23. Otros gastos de gestión.
7.1.24. Valuaciones y provisiones
7.1.25. Otros ingresos de gestión
7.1.26. Resultado de explotación.
7.1.27. Ingresos financieros.
7.1.28. Gastos financieros
7.1.29. Participación en el resultado de partes relacionadas por el método de participación.
7.1.30. Resultados por instrumentos financieros derivados.
7.1.31. Resultado después de intereses
7.1.32. Otros egresos.
7.1.33. Pérdida por medición de activos (pasivo) no financieros al valor razonable
7.1.34. Ganancia por medición de activos (pasivos) no financieros al valor razonable.
7.1.35. Resultado antes de impuestos.
7.1.36. Impuesto a la renta.
7.1.37. Resultado neto de actividades continuas.
7.1.38. Resultados netos de operaciones discontinuadas.
7.1.39. Utilidad (pérdida) neta del ejercicio
CAPÍTULO IV - ESTADO DE SITUACIÓN FINANCIERA
1. Generalidades.
2. Análisis y descripción de los conceptos y partidas del Estado de Cambios en el Patrimonio (ECP)
2.1. Saldos iniciales.
2.2. Aporte de capital (pago de suscripciones)
2.3. Recompra de acciones propias.
2.4. Redención de acciones de inversión
2.5. Aporte adicional de socios
2.6. Acuerdo de capitalización de acreencias
2.7. Acuerdo de capitalización de cuentas patrimoniales
2.8. Capitalización del capital adicional.
2.9. Acuerdo de reducción de capital.
2.10. Reducción de capital (SUNARP)
2.11. Ganancias o pérdidas de resultados no realizados
2.12. Excedente de revaluación de activos inmovilizados.
2.13. Utilidad (pérdida) del ejercicio.
2.14. Reserva legal de utilidades.
2.15. Distribución de utilidades en dividendos.
2.16. Compensación de pérdidas con reserva legal
2.17. Aplicación de ingresos y gastos de ejercicios anteriores
CAPÍTULO V - ESTADO DE SITUACIÓN FINANCIERA
1. Generalidades.
1.1. Base normativa.
1.1.1. Finalidad del Estado de Flujos de Efectivo
1.1.2. Objetivos
2. Actividades del Estado de Flujos de Efectivo.
2.1. Actividades de operación
2.2. Actividades de inversión.
2.3. Actividades de financiación.
2.3.1. Intereses y dividendos.
2.3.2. Información de las actividades de financiación e inversión que no generen movimiento de efectivo.
2.3.3. Flujos de efectivo en moneda extranjera.
2.3.4. Impuesto a las ganancias.
3. Vigencia del Estado de Flujos de Efectivo
4. Métodos para formular el Estado de Flujos de Efectivo.
4.1. Método indirecto
4.1.1. Procedimiento
4.1.2. Aspectos a tomar en cuenta en la elaboración de la hoja de trabajo del Estado de Flujos de Efectivo por el método indirecto
4.1.3. Ajustes y eliminaciones
4.2. Método directo
4.2.1. Procedimiento
4.2.2. Aspectos a tomar en cuenta en la elaboración de la hoja de trabajo del Estado de Flujos de Efectivo por el método directo.
4.2.3. Análisis de incrementos y disminuciones de las partidas del Estado de Flujos de Efectivo.
4.2.4. Análisis de partidas del Estado de Flujos de Efectivo por el método directo
Autor:
© Hector Humberto Novoa Villa, 2019
Copyright 2019:
Instituto Pacífico S.A.C.
Diseño, diagramación, corrección de estilos,
cuidado de la edición y digitación a cargo de:
Instituto Pacífico S.A.C.
Jr. Castrovirreyna N.º 224-Lima 05
ISBN:
Primera edición – Mayo 2019
Queda terminantemente prohibido cualquier forma de reproducción, distribución, comunicación pública o transformación total o parcial por medios electrónicos, mecánicos, ópticos, escaneado. Sin la autorización escrita de Instituto Pacífico S.A.C.