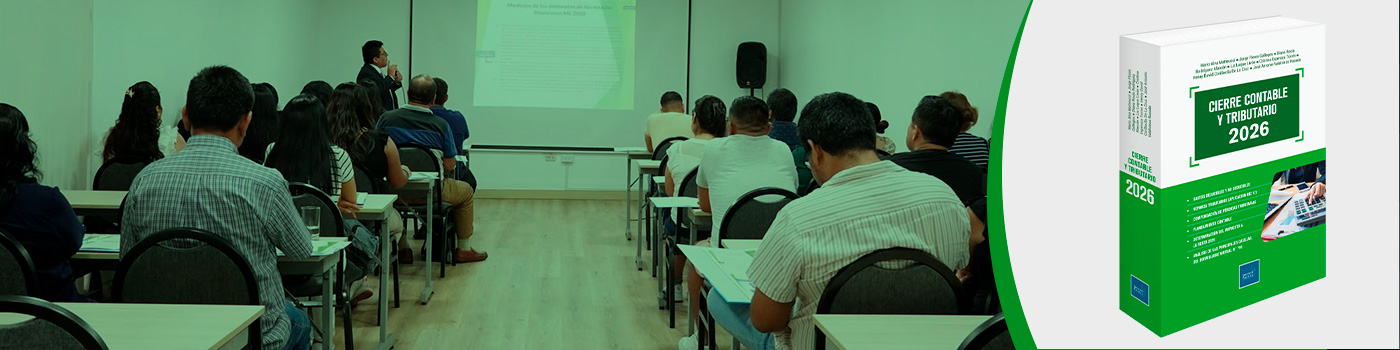
SEMINARIO PRESENCIAL

28

NOV
INCLUYE LIBRO

Cierre contable y tributario 2026: jornada intensiva de casos prácticos y defensa ante la Sunat

Cierre contable y tributario 2026: jornada intensiva de casos prácticos y defensa ante la Sunat

Dictado por José Antonio Valdiviezo Rosado, Mario Alva Matteucci

28 de NOV 4.7 Cupos: 25
S/. 227.91
5% DCTO. S/. 239.90

1. Descripción

  • El cierre del ejercicio 2026 no es uno más; es el último preparado bajo la NIC 1 y, a la vez, el período comparativo que deberá reexpresarse cuando la NIIF 18 entre en vigor el 1 de enero de 2027, conforme a las NIIF versión 2026. A ello se suma una SUNAT cada vez más apoyada en el cruce masivo de información electrónica para identificar las inconsistencias en las declaraciones del impuesto a las ganancias de los contribuyentes.
  • Este programa intensivo de dos sesiones te permitirá ejecutar un cierre contable y tributario técnicamente sólido, poniendo en tus manos herramientas para medir correctamente activos y pasivos bajo NIIF, cuantificar el impuesto corriente y diferido conforme a la NIC 12, sustentar la deducibilidad de los gastos y determinar el Impuesto a la Renta con soporte documental y normativo vigente, suficiente para afrontar una fiscalización.
  • Con la orientación técnica de dos destacados especialistas —en el ámbito contable y en la defensa tributaria—, aprenderás a conciliar los resultados financieros y fiscales, aplicar ajustes correctos y prevenir reparos tributarios. El curso combina teoría, normativa actualizada y casos prácticos analíticos orientados a lograr un cierre eficiente y sin contingencias.

2. ¿Qué voy a aprender?

  • En materia contable

- Ejecutar el cierre 2026 conforme a las NIIF oficializadas en el Perú, identificando y corrigiendo errores antes de la emisión de los estados financieros.

- Medir y presentar activos, pasivos y patrimonio, y reconocer sus efectos en el impuesto diferido (NIC 12).

- Elaborar la conciliación entre el resultado contable y el resultado tributario, así como la conciliación de la tasa efectiva exigida por la NIC 12.

- Anticipar la reexpresión del comparativo 2026 bajo la NIIF 18.

- Distinguir el tratamiento contable entre NIIF completas y NIIF para las PYMES en las partidas críticas del cierre.

  • En materia tributaria

- Evaluar y sustentar la deducibilidad de los gastos operativos y corporativos bajo los principios de causalidad, fehaciencia, razonabilidad y generalidad.

- Anticiparse a los criterios de fiscalización y reparos frecuentes de la Sunat.

- Determinar la renta neta imponible y el impuesto a la renta de tercera categoría, con sus créditos y compensación de pérdidas, listos para la declaración jurada anual.

3. ¿A quién está dirigido?

  • Contadores públicos, auditores y asesores tributarios.
  • Contralores financieros, jefes de contabilidad, analistas tributarios y asistentes contables.
  • Gerentes financieros, directores administrativos y empresarios.
  • Estudiantes y egresados de contabilidad, economía y derecho con interés en la tributación empresarial.

4. Requisitos

  • Conocimientos intermedios de contabilidad financiera y de tributación empresarial.

¡Cupos limitados!

No esperes más: matricúlate hoy en el seminario y asegura tu lugar antes de que se agoten.


¡Regístrate ahora!

Sábado 28 de NOV de 2026
CPC. José Antonio Valdiviezo Rosado
Horario: 9:00 AM a 1:00 PM
Hora acreditación: 8:45 AM
Temario

PARTE II: CIERRE CONTABLE 2026 BAJO NIIF Y SU EFECTO EN EL IMPUESTO DIFERIDO

3. Marco normativo contable vigente y hoja de ruta 2026-2028

3.1     Aplicación de las NIIF en el Perú: ámbito de aplicación de las NIIF completas y de la NIIF para las PYMES.

3.2     NIIF vigentes: set completo de las NIIF versión 2026, NIIF 18 y NIIF 19, vigentes desde 2027; NIIF para las PYMES (tercera edición) y su estado de aplicación en el Perú;PCGE 2026, obligatorio desde 2028.

4. Activos: disponible y exigible, realizable e inmovilizado; efecto NIC 12

4.1     Disponible y exigible: NIIF 9 (pérdida crediticia esperada), NIIF 15, NIC 24.

4.2     Realizable: NIC 2 (valor neto realizable y desvalorización de existencias) y NIIF 5 (activos no corrientes mantenidos para la venta).

4.3     Inmovilizado: NIC 16, NIC 40, NIIF 16 y NIC 36 (deterioro del valor).

4.4     Casos prácticos (comparativos NIIF - NIIF para las PYMES).

5. Pasivos y patrimonio; efecto NIC 12

5.1     Pasivos: tributos por pagar, cuentas por pagar comerciales, financiamientos a costo amortizado (NIIF 9), pasivos con relacionadas, beneficios a los empleados (NIC 19), provisiones y contingencias (NIC 37) y pasivo por impuesto diferido.

5.2     Patrimonio: capital, reserva legal, excedente de revaluación y otros resultados integrales, con el impuesto diferido reconocido en el ORI.

5.3     Casos prácticos (comparativos NIIF - NIIF para las PYMES).

6. Ingresos, gastos y resultado final

6.1     Ingresos y gastos: NIIF 15 y Marco Conceptual; identificación de diferencias temporarias y permanentes.

6.2     EBITDA tributario: límite de deducción de intereses y su efecto en el impuesto diferido.

6.3     Diferencia de cambio: tratamiento de la NIC 21.

6.4     Impuesto corriente y diferido sobre pérdidas fiscales.

6.5    Aplicación de los créditos al impuesto corriente.

6.6     Casos prácticos (comparativos NIIF - NIIF para las PYMES).

7. Presentación de los estados financieros 2026 y transición a la NIIF 18

7.1     Último cierre bajo la NIC 1: estructura, clasificación corriente/no corriente, revelaciones críticas y errores frecuentes de presentación.

7.2     Impacto de la NIIF 18 en la información 2026: categorías de operación, inversión, financiación, impuesto a las ganancias y operaciones discontinuadas; subtotales obligatorios.

7.3     Metodología para establecer las equivalencias entre las partidas del estado de resultados 2026 y las cinco categorías de la NIIF 18 (efecto previo y sombra).

Mg. Mario Alva Matteucci
Horario: 9:00 AM a 1:00 PM
Hora acreditación: 8:45 AM
Temario

PARTE I: CIERRE TRIBUTARIO Y DETERMINACIÓN DEL IMPUESTO A LA RENTA

1. Obligaciones formales y fiscalización de la Sunat

1.1     Obligaciones formales, calendario tributario y novedades en la declaración jurada anual.

1.2     Criterios recientes del Tribunal Fiscal, de la Corte Suprema y del Tribunal Constitucional en materia vinculada al impuesto a la renta.

2. Determinación de la renta neta y reparos frecuentes

2.1   Causalidad y fehaciencia: sustento probatorio de las operaciones para evitar su calificación como no reales; normalidad, razonabilidad y generalidad del gasto.

2.2   Análisis práctico de gastos deducibles y no deducibles (arts. 37 y 44 de la LIR):

  • Provisiones laborales y beneficios sociales: oportunidad de pago.
  • Depreciación tributaria, límites y regímenes especiales.
  • Provisión de cobranza dudosa y castigo de deudas incobrables.
  • Gastos de representación, viáticos, movilidad y gastos de personal.
  • Gastos sustentados con boletas de venta y comprobantes de proveedores no habidos.
  • Arrendamientos y vehículos asignados a dirección y gerencia.
  • Gastos recreativos y de capacitación.
  • Gastos por dietas del directorio.
  • Bancarización y medios de pago como requisito para deducir el costo o gasto (Ley N.° 28194).

CPC. José Antonio Valdiviezo Rosado

Asesor Contable

  • Contador Público Colegiado.
  • Especialista en IFRS, por la Escuela Superior de Administración y Negocios - ESAN.
  • Especialista en tributación por la Pontificia Universidad Católica del Perú. 
  • Expositor sobre temas contables y tributarios en la revista Actualidad Empresarial, Colegio de Contadores Públicos del Callao y el Instituto de Contadores del Perú.
  • Miembro del Staff de asesoría contable tributaria de la Revista Actualidad Empresarial.
  • Miemb

Mg. Mario Alva Matteucci

Asesor Tributario

  • Abogado de la Pontificia Universidad Católica del Perú
  • Profesor de Cursos de Tributación en la Pontificia Universidad Católica del Perú y la Universidad ESAN
  • Magister en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos
  • Autor de los siguientes libros "Análisis para la aplicación del Crédito Fiscal", “Anál
Capacitaciones en vivo

Capacitaciones en vivo

Participe en clases online en vivo con especialistas, reciba orientación inmediata, plantee consultas relevantes con metodología práctica aplicada.

Sesiones en alta calidad

Sesiones en alta calidad

Acceda a sesiones grabadas con estándares profesionales, disponibles para revisar contenidos clave y reforzar sus conocimientos.

Plataforma académica

Plataforma académica

Acceda a una plataforma web diseñada para formación profesional, con navegación intuitiva y recursos organizados.

Certificado para LinkedIn

Certificado para LinkedIn

Obtén certificados verificables que podrás añadir fácilmente a tu perfil profesional en LinkedIn, potenciando tu credibilidad ante empleadores.

Aprende a tu ritmo

Aprende a tu ritmo

Organiza tus tiempos y estudia donde estés, avanzando sin presiones ni horarios fijos, adaptando cada módulo a tu propio ritmo personal.

En primera fila

En primera fila

Accede a videos de máxima calidad que muestran cada detalle claramente, permitiéndote revivir explicaciones y reforzar conceptos.

Calidad garantizada

Calidad garantizada

Cursos diseñados por especialistas en áreas contables, tributarias y laborales, asegurando contenidos actualizados y alineados a la normativa vigente.

De la mano del profesor

De la mano del profesor

Aprende directamente con profesionales expertos, recibe orientación clara, desarrolla habilidades prácticas y resuelve dudas específicas.

Comparte conocimiento

Comparte conocimiento

Participa en una comunidad activa, comparte experiencias, resuelve dudas, recibe retroalimentación y construye redes profesionales.

Mejora tu portafolio

Mejora tu portafolio

Potencia tu desarrollo profesional obteniendo certificados válidos por cada capacitación culminada, fortaleciendo tu currículum.

Asesores especializados

Asesores especializados

Cada curso es dictado por especialistas reconocidos, transmitiendo experiencia real, dominio absoluto del tema enfocado en enseñanza práctica.

Producción profesional

Producción profesional

Todos los contenidos se producen con estándares profesionales, garantizando claridad, calidad audiovisual y una excelente experiencia formativa.