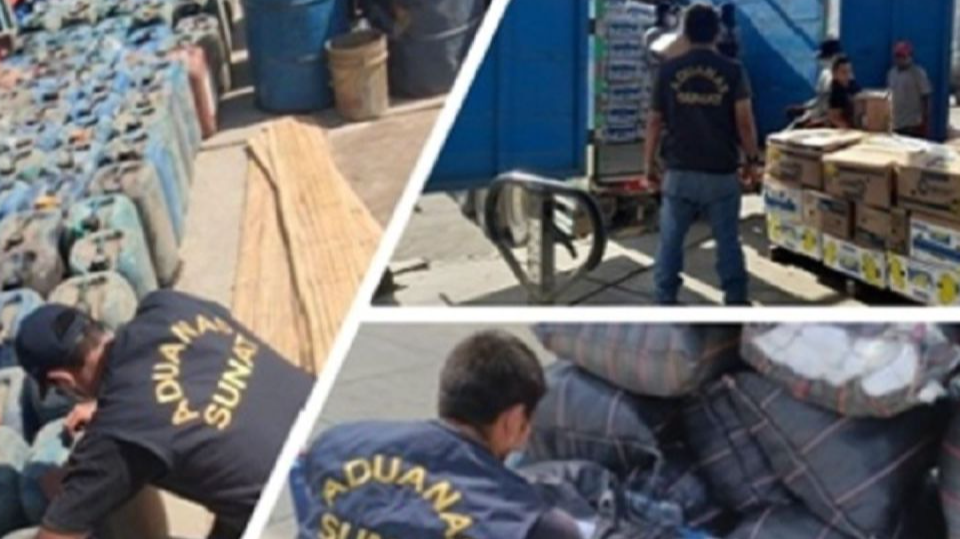
El delito de contrabando se configura cuando se evaden los controles aduaneros para ingresar o sacar mercancías del país sin presentarlas para su verificación, lo que implica el incumplimiento del pago de tributos, la violación de restricciones comerciales o la realización de actividades no autorizadas. Este delito afecta al Estado al obstaculizar la recaudación fiscal y el control del comercio exterior. La Ley N.° 28008 establece distintas modalidades, como retirar mercancías sin autorización de zonas primarias, usarlas sin pago de tributos, trasladarlas desde zonas de tratamiento especial sin cumplir los requisitos legales o transportarlas dentro del país sin control aduanero.
Revisando los elementos constitutivos, podemos identificar que el bien jurídico protegido es el control aduanero y el patrimonio estatal; cualquier persona puede cometer este delito, siendo el Estado el sujeto pasivo, y la conducta típica implica eludir el control aduanero sobre mercancías que superen las 4 UIT. Asimismo, la Corte Suprema señala que se trata de un delito doloso, que se consuma mediante una o varias acciones que logren dicha elusión. En su modalidad agravada, como el transporte de mercancías no sometidas a control aduanero, se considera un delito de mera actividad, sin necesidad de un resultado adicional, siendo suficiente el traslado sin autorización.
Además, no es aplicable retroactivamente una norma posterior que modifique la tipificación si no resulta favorable al imputado.